¡Atención! ¿Solicitas préstamos para saldar deudas? ¡Rompe ese patrón!
Al llegar al final del mes y notar que el dinero no alcanza para cubrir todas las obligaciones, es normal sentir preocupación.
Si cuentas con una tarjeta de crédito con saldo pendiente, un préstamo personal u otras deudas acumuladas, probablemente hayas pensado en pedir un préstamo para saldarlas.
La dificultad surge cuando terminas solicitando préstamos para cubrir deudas cada vez que se acerca una nueva fecha de pago.
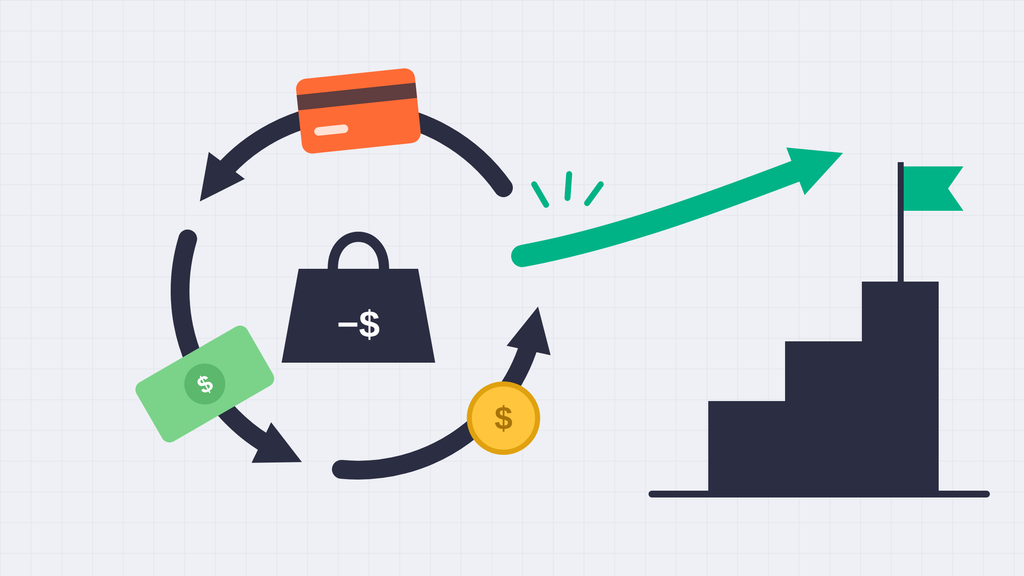
Este patrón puede transformarse en un círculo vicioso complicado de romper:
- Solicitas un préstamo para cubrir una deuda pendiente.
- Destinas parte de tus ingresos a pagar ese préstamo.
- Surge otro gasto y vuelves a necesitar financiamiento.
De esta manera, en vez de disminuir tu deuda, solo aumentas los intereses, las cuotas y los compromisos financieros.
No importa si estás en México o Argentina, ni si usas tarjetas de crédito, préstamos personales o dinero prestado de familiares o amigos.
La solución empieza por conocer cuánto debes, identificar qué afecta tu presupuesto y diseñar un plan que puedas mantener en el tiempo.
Según la Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023, realizada por el INEGI y la CONDUSEF, el 48.4% de los adultos en México expresó preocupación por la acumulación de deudas, y un 16.1% consideró que su nivel de endeudamiento era alto o excesivo.
Estos números reflejan que manejar las obligaciones financieras representa una dificultad significativa para muchas personas.
Por ello, en esta publicación te mostramos pasos concretos para dejar de depender de nuevos créditos, ordenar tus pagos y recuperar poco a poco el control sobre tu dinero.
¿Por qué pedir dinero prestado para pagar deudas puede volverse un círculo vicioso?
Solicitar un préstamo para cubrir una deuda no siempre soluciona el problema principal.
Si el nuevo crédito incluye intereses, cargos o un plazo que afecta tus ingresos futuros, podrías simplemente mover la deuda sin lograr reducirla realmente.
Supongamos que tienes una tarjeta de crédito con una cuota mensual que no puedes afrontar.
Optas por pedir un préstamo personal para liquidar el saldo que tienes pendiente.
Si bien evitas caer en mora con la tarjeta, ahora cuentas con una nueva obligación que deberás pagar en los próximos meses.
Si tus ingresos permanecen igual y tus gastos no se modifican, es probable que vuelvas a usar la tarjeta para cubrir otras necesidades.
Así, terminas pagando el préstamo y generando otra vez un saldo pendiente en la tarjeta.
Las dificultades de usar un préstamo para saldar otro
El mayor peligro radica en confundir una solución momentánea con una verdadera mejora financiera.
Al pedir un crédito para liquidar otra deuda, es fundamental evaluar si realmente reduces el costo total o solo cambias las condiciones de pago.
Toma en cuenta estas situaciones:
- Más intereses: si el nuevo préstamo tiene una tasa más alta, puedes terminar pagando más dinero.
- Plazos más largos: una cuota menor puede parecer atractiva, pero extender el plazo puede aumentar el costo total.
- Nuevas comisiones: algunos créditos incluyen gastos de apertura, seguros u otros cargos.
- Menos dinero disponible: cada nuevo compromiso reduce tus ingresos disponibles para otras necesidades.
- Dependencia del crédito: si sigues utilizando préstamos para cubrir gastos cotidianos, el problema original permanece.
La CONDUSEF sugiere evaluar cuidadosamente las condiciones de los créditos y valorar opciones como la reestructuración o consolidación, siempre considerando sus costos y posibles impactos.
Indicadores de que estás atrapado en un ciclo de deuda
En ocasiones, el problema no es una deuda grande desde el inicio, sino que pequeños compromisos se suman hasta superar lo que puedes pagar.
A continuación, algunas señales que pueden alertarte:
- Usas una tarjeta de crédito para pagar otra.
- Solicitas nuevos créditos antes de liquidar los anteriores.
- Pides préstamos a familiares o amigos para pagar cuotas bancarias.
- Solo cubres el pago mínimo de tus tarjetas durante varios meses.
- Tus ingresos se destinan casi en su totalidad a pagar deudas.
- Postergas gastos básicos para cumplir con tus obligaciones financieras.
- No tienes claridad sobre el total de tus deudas.
Si te ves reflejado en varias de estas situaciones, es hora de dejar de buscar soluciones rápidas y empezar a diseñar un plan de pagos efectivo.
¿Cómo romper el ciclo de pedir prestado para cubrir deudas?
Para salir del ciclo de endeudamiento, necesitas una estrategia que tenga en cuenta tus ingresos, gastos y las características de cada deuda.
No se trata de liquidar todo al instante, sino de definir prioridades y avanzar sin sumar nuevas deudas que compliquen tu situación.
A continuación, te compartimos seis pasos que puedes empezar a implementar.
1. Reconoce la totalidad de tus deudas
El primer paso consiste en identificar con claridad el monto total que debes.
Puede ser incómodo revisar cada saldo pendiente, sobre todo si tienes varias deudas, pero contar con esta información es fundamental para tomar decisiones acertadas.
Recopila tus estados de cuenta, contratos y recibos de pago para tener todo claro.
2. Ordena tus ingresos y gastos
Después de identificar tus deudas, es fundamental conocer con exactitud cuánto dinero tienes para ir pagándolas.
Registra todos tus ingresos netos y divide tus gastos en dos grupos distintos:
Gastos imprescindibles:
- Alquiler o renta.
- Alimentación.
- Transporte.
- Servicios.
- Medicamentos.
- Otras necesidades básicas.
Gastos variables:
- Ocio.
- Compras no esenciales.
- Suscripciones.
- Comidas fuera.
La diferencia entre tus ingresos y gastos te ayudará a determinar cuánto dinero puedes usar para pagar tus deudas sin afectar tus necesidades básicas.
3. Da prioridad a las deudas con mayores intereses
Si tienes varias deudas, puede ser tentador saldar primero la más pequeña para sentir que avanzas.
No obstante, si buscas disminuir el pago de intereses, es fundamental enfocarte en las tasas de interés de cada crédito.
Una forma de actuar es la siguiente:
- Paga al menos el mínimo de todas tus deudas, si es posible.
- Destina cualquier dinero extra a la deuda con el interés más alto.
- Al pagarla, usa ese monto para acelerar el pago de la siguiente deuda.
Con este método, reduces primero la deuda que implica mayores costos financieros.
Por ejemplo, si tienes dos tarjetas y un préstamo personal, identifica cuál tiene la tasa efectiva más alta.
No te fijes sólo en el monto de la cuota mensual: un pago bajo no siempre significa que el crédito sea más económico.
Es importante también tomar en cuenta los retrasos, las multas y las consecuencias que conlleva no cumplir con cada acuerdo.
Si no logras pagar todos los montos mínimos, contacta a tus acreedores para buscar opciones antes de asumir compromisos que no puedas cumplir.
4. Negocia con tus acreedores
Cuando las cuotas actuales exceden lo que puedes pagar, hablar con las instituciones financieras puede facilitar encontrar una solución.
No esperes a tener varios meses de retraso para pedir ayuda o asesoría.
Describe tu situación, indica cuánto puedes abonar y pregunta qué alternativas te ofrecen.
Estas son algunas de las opciones que podrías encontrar:
- Reestructuración: cambiar las condiciones de la deuda, como modificar el plazo para pagar.
- Plan de pagos fijos: acordar cuotas y fechas de pago específicas.
- Consolidación: unir varias deudas en un solo crédito si los términos son favorables.
- Negociación de intereses o cargos: consultar si es posible reducir algunos costos asociados.
Solicita que te entreguen por escrito los detalles antes de aceptar cualquier propuesta.
- El saldo actualizado.
- La tasa de interés aplicada.
- El número total de pagos.
- El monto final que deberás pagar.
No olvides que una cuota más baja no siempre significa un verdadero ahorro.
Si el plazo se extiende demasiado, el costo total podría aumentar significativamente.
5. Evita pedir nuevos préstamos
Esta recomendación es crucial especialmente si ya estás usando préstamos para pagar otras deudas.
Mientras reorganizas tus finanzas, procura no solicitar nuevos créditos para gastos innecesarios o para cubrir costos que podrías reducir.
También es recomendable reducir el uso de tarjetas de crédito si te cuesta cubrir los saldos pendientes.
Esto no implica que debas dejar de usar productos financieros por completo y para siempre.
Lo que necesitas es recuperar tu capacidad de pago antes de aceptar nuevas obligaciones.
Si te ofrecen un préstamo rápido, asegúrate de examinar con cuidado:
- La tasa de interés anual.
- El CAT en México o el costo financiero total en Argentina, según corresponda y según la información contractual disponible.
- Las comisiones y seguros.
- El monto total que deberás devolver.
- Las consecuencias de atrasarte.
No decidas solo porque la entidad asegura aprobación rápida o porque la cuota mensual te parezca baja.
6. Constituye un pequeño fondo para emergencias
Una causa común por la que muchas personas vuelven a endeudarse son los gastos inesperados que surgen de repente.
Desde una reparación del coche, una consulta médica, un recibo más alto o una caída temporal en tus ingresos, todo puede desbalancear un presupuesto ya ajustado.
Por eso, además de liquidar tus deudas, procura apartar una pequeña cantidad para cubrir imprevistos.
No es necesario que empieces con una cantidad grande.
Una buena idea es fijar una meta inicial que cubra un gasto básico pequeño e incrementarla poco a poco conforme tu presupuesto lo permita.
Si en este momento no puedes ahorrar sin dejar de cubrir gastos esenciales o acumular retrasos, enfócate en estabilizar tu situación y negociar tus deudas.
El objetivo del fondo de emergencia es impedir que cualquier imprevisto se convierta en una deuda nueva.
¿Qué hacer si ya no puedes pagar tus deudas?
Que tus ingresos no alcancen para pagar las cuotas no implica que no haya opciones para mejorar tu situación financiera.
El primer paso es dejar de asumir nuevas deudas y ponerte en contacto con las instituciones a las que les debes dinero.
Según el país donde te encuentres, hay entidades que pueden asesorarte sobre tus derechos y las opciones disponibles para negociar.
Alternativas para negociar deudas en México
Si resides en México, puedes acudir a la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros), donde recibirás asesoría sobre tus compromisos con entidades financieras.
Estas son algunas opciones que puedes explorar:
1. Reestructuración de deuda
Consulta con tu banco si es posible modificar el plazo o las condiciones para lograr cuotas mensuales más manejables.
2. Plan de pagos fijos
Varias entidades financieras ofrecen planes que establecen un monto fijo durante un periodo determinado.
Antes de aceptarlo, verifica cuidadosamente los intereses y el total a pagar.
3. Consolidación de deudas
Si cuentas con varias tarjetas o préstamos, pregunta si es posible agruparlos en un solo crédito con condiciones más favorables.
4. Quita
Esta opción implica negociar una disminución en el monto que tienes que pagar para saldar una deuda.
Si bien puede ofrecer un respiro financiero, esta opción afecta tu historial crediticio y debe evaluarse con cuidado.
La CONDUSEF señala que las quitas pueden impactar negativamente el historial que registran las sociedades de información crediticia.
Además, recomienda que cualquier acuerdo se formalice directamente con la entidad financiera involucrada.
Para más información y asesoría, visita el sitio oficial: CONDUSEF.
Opciones para manejar deudas en Argentina
En Argentina, un buen primer paso es contactar directamente con el banco, la institución financiera o el prestamista al que debes dinero.
Pide detalles sobre opciones para refinanciar, reestructurar o acordar un plan de pagos que se ajuste a tu situación.
Antes de aceptar cualquier propuesta, verifica lo siguiente:
- El monto vigente de la deuda.
- Los intereses normales y moratorios aplicables.
- El costo financiero total (CFT), si aplica.
- El número de cuotas pactadas.
- El total que deberás pagar finalmente.
- Las posibles sanciones por incumplimiento.
También tienes la opción de consultar al Banco Central de la República Argentina (BCRA) para obtener datos sobre entidades financieras y registros de deudores.
Si tienes algún inconveniente con una entidad bancaria, puedes acudir a sus canales oficiales de atención y reclamos para recibir asistencia.
El Banco Central de la República Argentina (BCRA) ofrece recursos e información para usuarios de servicios financieros en su sitio web oficial: Banco Central de la República Argentina.
Si no logras resolver el problema directamente con la entidad, también puedes recurrir a los mecanismos de defensa del consumidor que ofrecen los organismos oficiales.
Cómo protegerse de fraudes y falsas promesas
Cuando alguien está angustiado por sus deudas, se vuelve vulnerable a empresas o personas que aseguran dar soluciones rápidas y fáciles.
Por ello, antes de contratar algún servicio de negociación o aceptar una propuesta de crédito, observa cuidadosamente estas señales:
- Ofertas que aseguran eliminar tu historial negativo de inmediato.
- Promesas de cancelar deudas sin importar las normativas legales.
- Solicitudes de pagos adelantados sin entregar documentación clara.
- Préstamos autorizados sin verificar datos, junto con cobros dudosos.
- Empresas que aconsejan suspender pagos a tus acreedores sin explicar consecuencias.
- Acuerdos que no detallan el monto total ni las condiciones para liquidar.
En México, la CONDUSEF alerta que las llamadas reparadoras de crédito no están reguladas por ninguna figura financiera oficial de esa entidad.
Además, aconseja desconfiar de quienes aseguran poder eliminar el historial del Buró de Crédito.
En Argentina, es importante confirmar que la entidad que ofrece el préstamo esté debidamente registrada y autorizada cuando sea necesario.
No reveles tus claves bancarias, códigos de seguridad ni datos privados bajo la promesa de recibir ayuda financiera.
Una propuesta financiera confiable debe proporcionarte términos claros, documentación oficial y el tiempo necesario para que puedas analizarla detenidamente.
Hábitos para evitar caer nuevamente en deudas
Dejar atrás las deudas es un gran logro, pero es fundamental cambiar ciertos hábitos para que no vuelvas a pasar por lo mismo.
No significa que debas eliminar totalmente el crédito ni renunciar a los gastos en aquello que disfrutas.
El objetivo es que tus decisiones financieras se basen en lo que realmente puedes pagar y no en la urgencia de saldar deudas previas.
Estos hábitos te serán de gran ayuda:
1. Revisa tu presupuesto mensualmente.
Verifica cuánto ingresas, en qué gastas y cuánto puedes destinar a tus metas financieras.
Si tus ingresos varían, adapta las cantidades en consecuencia.
2. No uses el crédito como si fuera un ingreso extra.
Las tarjetas de crédito no representan dinero que realmente tienes disponible.
Cada compra financiada implica una deuda que necesitarás liquidar más adelante.
3. Define un tope para tus gastos.
Antes de comprar algo, asegúrate de que no afectará tus gastos básicos ni tus metas para pagar deudas.
4. Aparta dinero para emergencias.
Aunque empieces con poco, ahorrar de forma constante te ayudará a evitar pedir préstamos ante gastos imprevistos.
5. Revisa bien las condiciones antes de solicitar un crédito.
Compara las tasas de interés, cargos, plazos y el costo total del crédito.
No te dejes llevar solo por una cuota mensual baja al elegir una oferta.
6. Evita acumular pagos a meses o cuotas sin una planificación adecuada.
Aunque cada cuota mensual sea baja, varias compras financiadas pueden consumir una parte significativa de tus ingresos futuros.
7. Destina los ingresos extras a cumplir tus metas financieras.
Cuando recibas un bono, comisión, aguinaldo o ingreso inesperado, destina parte de ese dinero a disminuir tus deudas o a reforzar tu fondo para emergencias.
El Día Mundial del Ahorro, que se celebra cada 31 de octubre, es una excelente ocasión para evaluar y mejorar tus hábitos financieros.
La CONDUSEF aprovecha esta fecha para incentivar el hábito del ahorro como un medio para evitar deudas innecesarias y fortalecer la independencia financiera.
No es necesario cambiar tus finanzas por completo de un día para otro.
Empieza con acciones pequeñas y constantes que te ayuden a recuperar poco a poco tu estabilidad económica.
Opinión del lector
Romper el ciclo de pedir prestado para cubrir deudas no se trata solo de conseguir más dinero.
En muchos casos, el cambio real inicia cuando dejas de depender del crédito para solucionar problemas que requieren un enfoque más profundo.
Resulta sencillo pensar que un préstamo nuevo puede aliviar la presión, sobre todo si tienes varias fechas de pago y no sabes cómo afrontarlas.
No obstante, si tus ingresos y gastos continúan igual, es probable que en pocos meses te encuentres en la misma situación nuevamente.
Por ello, el primer paso no debe ser buscar otro crédito, sino comprender realmente cómo manejas tu dinero.
Conocer cuánto debes, cuánto puedes destinar a pagos y cuáles gastos son prioritarios te ayudará a tomar decisiones más informadas.
También es fundamental tener en cuenta que no todas las personas pueden ahorrar o liquidar sus deudas al mismo ritmo.
Existen circunstancias en las que los ingresos no alcanzan para cubrir tanto las necesidades básicas como las obligaciones financieras simultáneamente.
En estas situaciones, negociar con los acreedores y buscar ayuda profesional suele ser más efectivo que intentar cumplir con pagos que resultan inalcanzables.
El objetivo real no es solo dejar de deber dinero, sino también recuperar la autonomía para tomar decisiones financieras sin depender constantemente de préstamos nuevos.
Progresar paso a paso, mantener un plan factible y evitar comprometerse con obligaciones que no puedes cubrir son claves para lograrlo.