La inflación baja, pero ¿por qué los precios siguen elevados?
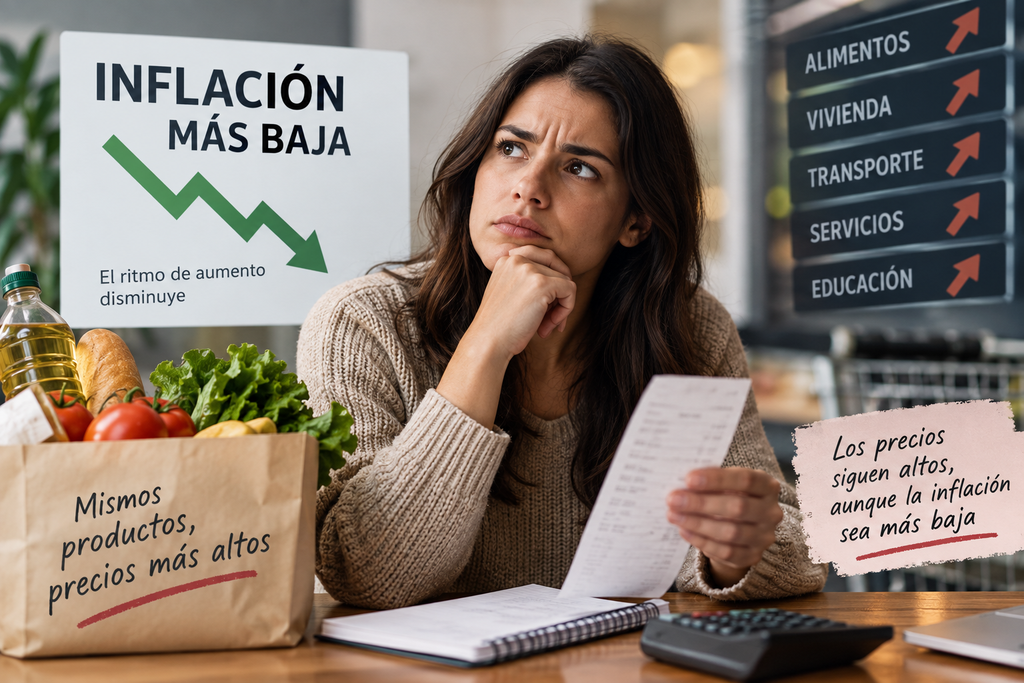
Una inflación más baja no significa que los precios estén cayendo, sino que la subida de precios ocurre a un ritmo más lento que antes.
Por eso, aunque los medios informen sobre una desaceleración en la inflación, es probable que sigas notando incrementos en alimentos, vivienda, transporte y otros servicios.
En resumen: la inflación refleja la rapidez con la que suben los precios, no indica que los precios hayan bajado.
Esta diferencia es la razón por la que muchos sienten que su economía aún no percibe el alivio que se esperaba.
¿Qué implica realmente una inflación más baja?
Una inflación más baja indica que los precios siguen subiendo, pero a un ritmo menor que en el periodo anterior.
Por ejemplo, si la inflación desciende del 10% al 5%, no quiere decir que los precios bajaron un 5%. Simplemente aumentaron un 5% en vez de un 10%.
¿Significa una inflación más baja que los precios son más bajos?
No. Que la inflación baje no implica que los productos regresen a los precios que tenían hace meses.
Vamos con un ejemplo:
- El producto cuesta $100.
- Su precio sube un 20%.
- Entonces vale $120.
- Al año siguiente, la inflación baja y el aumento es solo del 5%.
- Así, el precio queda en $126.
Aunque la inflación bajó, el costo subió de $100 a $126.
Por eso, que la inflación desacelere no borra los incrementos previos.
¿Por qué tu bolsillo aún no siente la reducción de la inflación?
Porque los precios que ya subieron no suelen bajar aunque la inflación se desacelere.
Además, la inflación que se reporta en las estadísticas refleja un conjunto estándar de bienes y servicios, pero cada persona tiene una combinación distinta de gastos.
Las razones principales son:
- Los precios acumularon aumentos anteriores;
- Tu canasta de consumo puede ser diferente del promedio;
- Algunos gastos esenciales siguen aumentando;
- Tus ingresos pueden no haber aumentado al mismo ritmo;
- Tus ahorros también pueden perder poder de compra si su rendimiento queda por debajo de la inflación.
Los incrementos previos siguen reflejados en los precios
Este es uno de los aspectos que genera mayor confusión.
Cuando un producto sube su precio en varios períodos, cada aumento se calcula sobre un valor ya incrementado.
La inflación que afecta a tu bolsillo puede ser distinta
El índice oficial refleja un promedio estadístico, pero tu presupuesto personal no es igual para todos.
Si una familia gasta gran parte de sus ingresos en alimentos y vivienda, por ejemplo, los cambios en esos precios afectarán mucho más su economía que los productos que compra de manera esporádica.
Por eso puede darse el caso de que la inflación general baje, pero el aumento en tus gastos haga que sientas que todo sigue costando igual o más.
¿Qué revelan los datos más recientes sobre la inflación?
Los informes oficiales más actuales indican que para entender la evolución de los precios es necesario analizar varios aspectos, no solo un número aislado.
En Argentina, el INDEC reportó que el IPC subió 1,7% en agosto de 2026. En ese mismo mes, los precios mayoristas crecieron 2,1% y el costo de la construcción en el Gran Buenos Aires aumentó 2,5%.
En México, el INEGI indicó una inflación anual de 3,26% en agosto de 2026, con un aumento mensual del 0,20%. La inflación subyacente anual fue de 3,88%, según datos publicados por el Banco de México.
Este dato revela algo clave: los precios no suben todos al mismo ritmo, sino que cada uno puede cambiar a diferentes velocidades.
¿Por qué es importante analizar la inflación subyacente?
La inflación subyacente permite identificar una tendencia más estable en la evolución de precios, ya que excluye los elementos que suelen ser más variables o inestables.
Por ejemplo, en México, la inflación subyacente anual alcanzó un 3,88% en agosto de 2026, en contraste con el 3,26% registrado por la inflación general.
Además, los servicios mostraron un aumento anual del 4,34%, y la educación subió un 5,95%, según datos del Banco de México basados en información del INEGI.
Por eso, si una familia destina una parte importante de su presupuesto a servicios o educación, puede sentir una presión distinta a la que refleja el índice general.
¿Un aumento salarial siempre implica un mayor poder adquisitivo?
No.
Si tu salario sube un 5%, pero los precios de los bienes y servicios que consumís suben un 7%, aunque ganes más en números, tu poder de compra puede terminar siendo menor.
Por eso, al analizar un aumento en tu sueldo, no te fijes solo en el porcentaje que aparece en tu recibo de pago.
Reflexioná: ¿cuánto puedo comprar hoy con mi sueldo en comparación con hace un año?
¿Qué sucede con tus ahorros cuando la inflación disminuye?
Una inflación menor reduce la velocidad a la que el dinero pierde valor, pero eso no garantiza que tus ahorros estén a salvo automáticamente.
Mientras la inflación siga siendo positiva, el dinero que no genera ningún rendimiento terminará perdiendo capacidad para comprar bienes y servicios con el paso del tiempo.
Lo importante es comparar: ¿qué rendimiento ofrecen tus ahorros frente al nivel de inflación?
¿Cómo puedes saber si tus ahorros mantienen o pierden su poder de compra?
Imaginá que contás con $100.000.
Si los precios suben un 4% en un año, vas a necesitar cerca de $104.000 para adquirir la misma canasta que antes costaba $100.000.
Si tus ahorros siguen siendo $100.000, no perdiste dinero en términos nominales, pero sí en capacidad de compra.
En cambio, si tus ahorros rindieron más que la inflación, tu poder adquisitivo realmente mejoró.
¿Cómo confirmar si realmente estás recuperando tu poder adquisitivo?
La manera más efectiva es comparar cómo han cambiado tus ingresos frente a tus gastos reales.
No hace falta usar fórmulas complejas.
Durante tres meses, anotá lo siguiente:
- cuánto dinero entra;
- cuánto gastás;
- cuánto destinás a deudas;
- cuánto ahorrás;
- cuánto cuesta mantener tus gastos básicos.
Luego, compará los números obtenidos.
Calculá cuánto subió tu inflación personal
Tenés la opción de hacer un cálculo simple para medir tu inflación personal.
Por ejemplo:
Inflación personal = aumento de tus gastos regulares ÷ gastos regulares previos × 100
No sustituye al índice oficial, pero te puede servir para comprender mejor cómo afecta la inflación a tu propio presupuesto.
Si tus gastos habituales subieron de $500.000 a $550.000:
($550.000 − $500.000) ÷ $500.000 × 100 = 10%
Tu gasto habitual se incrementó un 10%.
Este porcentaje puede variar mucho respecto a la inflación oficial, ya que tu canasta de consumo personal no coincide con la estadística general.
¿Cómo manejar tu dinero si la inflación continúa bajando?
Una inflación más baja puede ser una oportunidad para recuperar estabilidad y organizar mejor tus finanzas personales.
No quiere decir que debas incrementar tus gastos.
Más bien, podés aprovechar un escenario con aumentos de precios más lentos para analizar y ajustar tu presupuesto.
1. Evaluá tus gastos más relevantes
En vez de enfocarte solo en gastos menores, identificá cuáles son los rubros que representan la mayor parte de tu presupuesto.
Reflexioná sobre esto:
- ¿Cuánto pago por vivienda?
- ¿Cuánto gasto en transporte?
- ¿Cuánto destino al pago de deudas?
- ¿Cuánto representan mis servicios?
- ¿Cuánto invierto en compras financiadas?
Reducir un poco en un gasto grande suele ser más efectivo que eliminar varios gastos pequeños.
2. Revisá dónde guardás tus ahorros
Si contás con ahorros, revisá qué rendimiento están generando y comparalo con la inflación vigente.
La idea no es buscar una rentabilidad específica sin evaluar el riesgo, sino determinar si tus ahorros conservan su poder adquisitivo.
3. No confundas estabilidad con precios bajos
Cuando los precios suben más despacio, podés aprovechar esa previsibilidad para organizar mejor tus finanzas.
Sin embargo, evitá planificar tu presupuesto asumiendo que los precios volverán a los valores anteriores.
Una desaceleración de la inflación no significa que los precios vuelvan a niveles anteriores.
Perspectiva del autor
La baja en la inflación es un indicador económico relevante, aunque la cifra que se difunde no siempre refleja lo que cada persona vive día a día.
Si durante varios meses viste subir los precios del supermercado, la vivienda, los servicios o las cuotas, es comprensible que una reciente desaceleración no se refleje aún en tu economía.
La mejor manera de entender este dato es diferenciar entre la rapidez con la que suben los precios y el nivel en que se encuentran.
Cuando la primera disminuye, el panorama puede volverse más claro. Sin embargo, la segunda puede mantenerse alta por un largo periodo.
Esta comparación te ayuda a convertir un dato macroeconómico en información valiosa para tomar mejores decisiones financieras.