Alerta: ¿qué ocurre con tu dinero si la inflación vuelve a aumentar?
Si la inflación se eleva nuevamente, el valor de tu dinero puede disminuir, incluso si tu salario permanece igual.
En Argentina, ese efecto suele notarse rápido en gastos como el supermercado, el alquiler, las facturas de servicios y otros consumos diarios.
De acuerdo con el INDEC, la inflación mensual alcanzó el 1,9 % en septiembre de 2026, subiendo desde el 1,7 % registrado en agosto.
La buena noticia es que controlar tus gastos y analizar tus decisiones financieras te permitirá estar mejor preparado.
¿Qué implica que la inflación aumente otra vez?
La inflación consiste en la subida generalizada de los precios de productos y servicios en un tiempo determinado.
Cuando la inflación vuelve a crecer, indica que los precios están subiendo a un ritmo más acelerado que antes.
Por ejemplo, si la inflación mensual sube de 1,7 % a 1,9 %, eso muestra que el aumento en los precios se está acelerando.
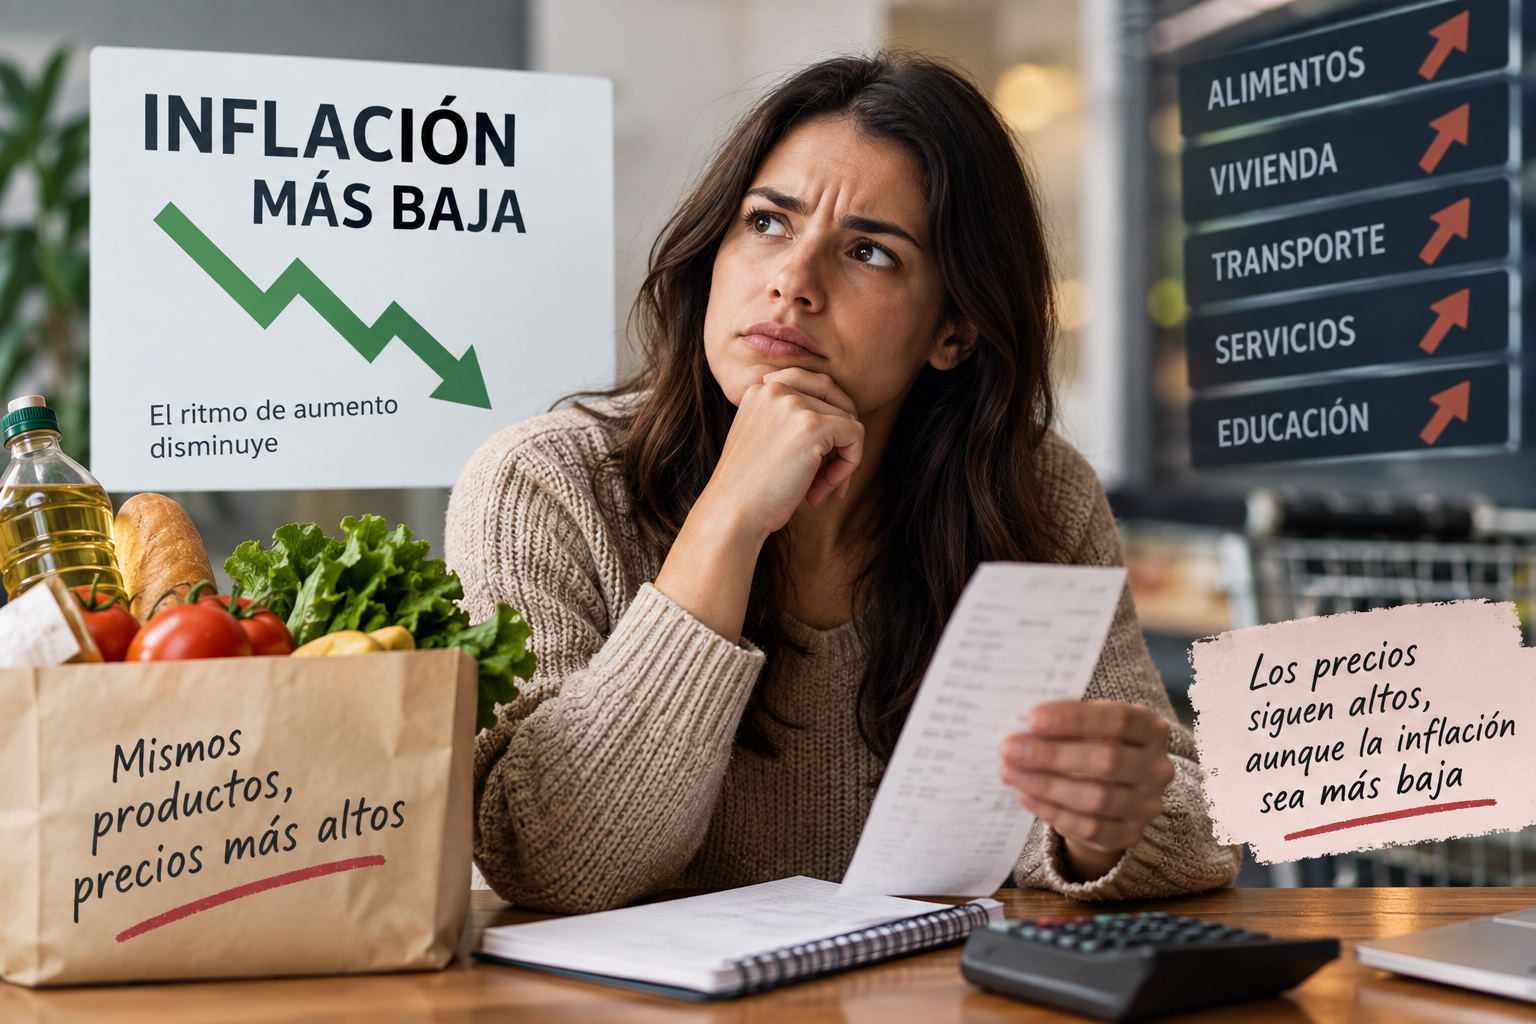
Atención: una reducción en la inflación no implica que los precios bajen. Puede que sigan aumentando, pero a un ritmo más lento.
¿De qué manera te afecta el aumento de la inflación en tu dinero?
El efecto varía según tus ingresos, gastos y cómo manejás tus ahorros.
1. Tu salario rinde menos
Cuando los precios suben más rápido que tu sueldo, tu capacidad de compra disminuye.
Ejemplo sencillo:
Si tu sueldo es de $1.000.000 y tus gastos mensuales suman $700.000, te queda un saldo de $300.000.
Con un aumento del 5 % en esos gastos, pasarían a ser $735.000.
Esto implica que contás con $35.000 menos para ahorrar o cubrir otros gastos.
Este ejemplo es solo ilustrativo y no debe tomarse como una predicción de inflación.
3. Las deudas pueden aumentar la carga en tu presupuesto
Si usás tarjeta de crédito o tenés préstamos, chequeá cuánto pagás y las condiciones asociadas.
Fijate en estos aspectos clave:
- Tasa de interés: el costo del financiamiento.
- Costo financiero total (CFT): cargos adicionales incluidos.
- Tipo de tasa: si es variable o fija.
- Cuotas pendientes: porcentaje de tus ingresos comprometidos.
No todas las deudas reaccionan igual frente a la inflación. Por eso, antes de comprometerte con una nueva, leé bien los términos.
¿Qué muestran los datos más recientes de inflación en Argentina?
Los datos oficiales son clave para comprender el panorama económico y cómo afecta a las familias.
De acuerdo con el INDEC, en septiembre de 2026:
- El IPC nacional creció un 1,9 % mensual.
- La canasta básica alimentaria aumentó un 1,7 % mensual.
- La canasta básica total también subió un 1,7 % mensual.
- La variación anual fue del 40,0 % para la canasta alimentaria y del 38,7 % para la canasta total.
La canasta alimentaria sirve como referencia para el costo de alimentos básicos, mientras que la canasta total incluye también otros bienes y servicios esenciales.
Estos índices no reflejan con precisión el gasto de cada familia, ya que varía según la estructura del hogar, su ubicación y sus hábitos de consumo.
El Banco Central también difunde el Relevamiento de Expectativas de Mercado (REM), que compila proyecciones de consultoras, centros de estudios y entidades financieras.
Tené presente: las proyecciones del mercado son solo estimaciones, no certezas sobre la evolución de los precios.
Podés acceder a la información en el sitio oficial del INDEC y consultar las expectativas económicas en el BCRA.
¿Cómo actuar si la inflación comienza a subir de nuevo?
No podés controlar los precios, pero sí podés adoptar estrategias para manejar mejor tus finanzas.
1. Analizá detalladamente tu presupuesto mensual
Comenzá por determinar con claridad cuánto dinero recibís y cuánto gastás.
Dividí tus gastos en tres categorías principales:
- Esenciales: alquiler, comida, servicios básicos, transporte y salud.
- Financieros: préstamos, cuotas y tarjetas de crédito.
- Flexibles: ocio, suscripciones y compras que no son urgentes.
Luego, revisá y compará los gastos de este mes con los del mes anterior.
De esta manera, podrás identificar incrementos, controlar gastos innecesarios y decidir qué ajustar sin afectar lo esencial.
2. Construí un fondo para emergencias
Contar con un ahorro disponible te permite enfrentar imprevistos sin tener que recurrir a préstamos.
Por ejemplo, si tus gastos básicos suman $500.000 al mes, podés proponerte como primer paso juntar ese monto para cubrir un mes de gastos.
Iniciá con un objetivo alcanzable y aumentalo poco a poco.
Elegí una opción que te permita disponer del dinero cuando lo necesites y analiza sus costos, riesgos y condiciones para retirarlo.
3. Evitá tomar decisiones impulsivas
Cuando los precios suben, es común querer actuar de inmediato.
No obstante, decidir por miedo puede ocasionar complicaciones adicionales.
Antes de invertir o asumir deudas, hacete estas preguntas:
- ¿Necesitaré ese dinero pronto?
- ¿Cuál es el costo de esta operación?
- ¿Puedo disponer de los fondos cuando quiera?
- ¿Qué ocurre si la rentabilidad es menor a la esperada?
Estas cuestiones te permitirán analizar mejor las alternativas que tengas.
Errores que debés evitar si la inflación aumenta
Existen comportamientos que podrían debilitar aún más tu economía personal.
Evita cometer estos errores:
- Mantener todos tus ahorros bloqueados sin revisar su propósito.
- Colocar todo tu dinero en una sola inversión.
- Financiar gastos regulares sin un plan claro para saldar la deuda.
- Confundir una desaceleración inflacionaria con una baja real de precios.
- Comprar dólares o invertir sin evaluar los riesgos involucrados.
- Pasar por alto suscripciones y pequeños gastos fijos recurrentes.
No es necesario eliminar todos tus gastos personales. La idea es reconocer qué es prioritario y tomar decisiones que se adapten a tu realidad financiera.
Perspectiva del autor
Si la inflación vuelve a subir en Argentina, lo más importante es comprender cómo afecta tu dinero antes de tomar decisiones precipitadas.
Los incrementos pueden impactar tanto tus gastos diarios como tus ahorros y compromisos financieros. Por eso, revisar tu presupuesto, contar con un fondo de reserva y evaluar bien las opciones disponibles son pasos clave para proteger tu economía.
No hay una solución única para todos. La mejor estrategia varía según tus ingresos, gastos, deudas y metas personales.
Te sugiero comenzar por lo que sí podés controlar: entender tus gastos reales, evitar endeudarte sin necesidad y manejar tus ahorros de forma planificada.
No podés controlar cuánto suban los precios, pero sí podés optimizar cómo administrás tu dinero diariamente.