Lluvias e inundaciones: evita que los daños los pagues de tu bolsillo
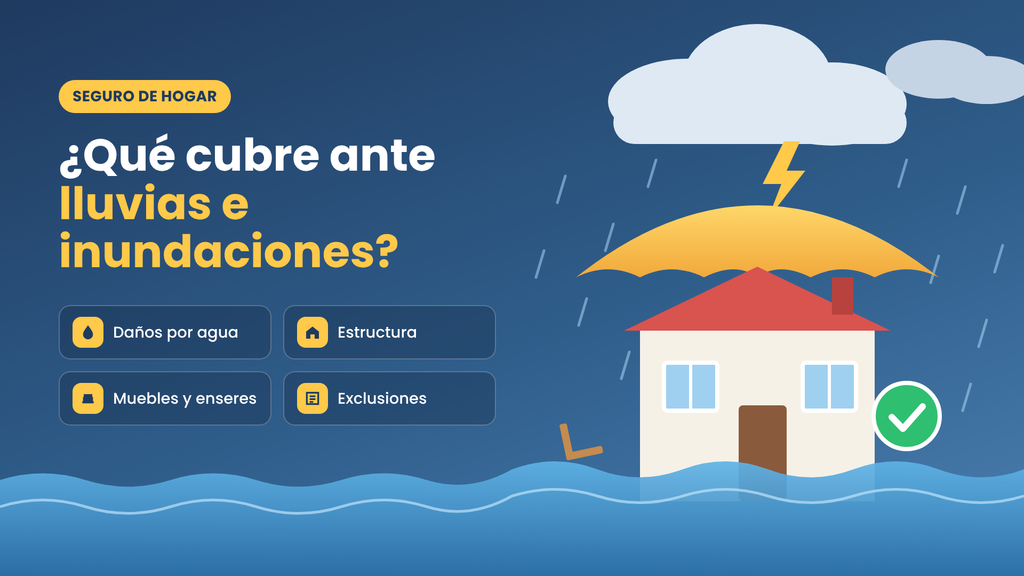
Una lluvia fuerte puede causar problemas costosos si el agua ingresa a tu hogar, estropea los muebles o afecta las instalaciones eléctricas.
Las lluvias y las inundaciones pueden afectar tanto áreas costeras como ciudades del interior, por lo que conocer qué protege tu seguro de hogar es clave para resguardar tu patrimonio.
Tener un seguro no basta: es esencial verificar qué situaciones están cubiertas y cuáles podrían generar gastos inesperados.
¿Qué coberturas ofrece un seguro de hogar frente a lluvias e inundaciones?
Un seguro de hogar puede protegerte frente a los daños provocados por lluvias fuertes e inundaciones.
Todo dependerá de las condiciones específicas que hayas contratado.
Estas son algunas de las coberturas que suelen ofrecerse:
- Daños a la vivienda: reparación de paredes, pisos, puertas y otros elementos asegurados.
- Instalaciones: daños en determinados sistemas eléctricos y de agua.
- Muebles y electrodomésticos: reparación o reposición de bienes incluidos en la póliza.
- Daños por fenómenos hidrometeorológicos: protección ante determinados eventos climáticos.
- Retiro de escombros: gastos de limpieza cuando estén cubiertos.
- Alojamiento temporal: ayuda económica si la vivienda queda inhabitable por un siniestro cubierto.
Atención: no todas las pólizas incluyen estas coberturas.
Antes de dar por hecho que tu aseguradora cubrirá los daños, verifica bien tu póliza. Puedes consultar las recomendaciones de la Condusef sobre cómo proteger tu hogar frente a las lluvias.
¿Cubre el seguro de hogar todos los daños causados por la lluvia?
No siempre es así. El origen del daño es clave, al igual que las condiciones específicas de tu póliza.
Daños ocasionados por inundaciones
Piensa en el agua entrando en tu casa tras una fuerte tormenta.
El suelo sufre daños, los muebles se empapan y algunos aparatos eléctricos dejan de funcionar.
¿El seguro cubrirá los costos de reparación?
Eso dependerá del tipo de cobertura que hayas contratado.
Verifica si tu póliza incluye protección contra inundaciones, desbordes o filtraciones de agua desde el exterior.
No todas las pólizas consideran estos eventos de igual forma.
Filtraciones y problemas por goteras
Las goteras no siempre son tratadas de la misma forma que las inundaciones.
Por ejemplo, el agua puede filtrarse a través del techo durante una tormenta, o también por una cubierta que esté dañada o en mal estado.
En cada situación, la aseguradora puede establecer condiciones distintas para la cobertura.
Es importante saber que el desgaste progresivo y la falta de mantenimiento suelen estar excluidos.
Antes de firmar, consulta cómo se manejan las filtraciones y qué condiciones debes cumplir.
Huracanes y fuertes vientos
Algunas pólizas cubren daños causados por huracanes, ciclones y vientos fuertes.
No obstante, suelen aplicarse ciertas limitaciones.
Presta atención a lo siguiente:
- Los fenómenos cubiertos.
- Los deducibles que aplican.
- Los topes de indemnización.
- Exclusiones según ubicación o tipo de daño.
Si habitas en una zona con riesgo de ciclones, pon especial atención a estos detalles.
¿Qué factores determinan la cobertura de un seguro de hogar?
El costo no es el único elemento a considerar.
Para evaluar si una póliza es adecuada, revisa estos puntos clave.
Localización del inmueble
El sitio donde está tu casa puede afectar las condiciones de tu seguro.
Hay áreas con mayor riesgo de sufrir inundaciones, lluvias fuertes o desbordamientos.
Si en tu barrio es común que se acumule agua en las tormentas, verifica si la póliza cubre ese peligro.
No asumas que todas las casas cuentan con la misma clase de protección.
Valor de la vivienda y los objetos que posees
Es fundamental verificar el valor de lo que deseas proteger.
Toma en cuenta dos aspectos principales:
- Estructura: paredes, pisos y otros componentes del inmueble.
- Contenido: muebles, electrodomésticos y pertenencias personales.
Algunas pólizas protegen ambos aspectos; otras exigen coberturas separadas.
Verifica que la suma asegurada contratada se ajuste realmente a lo que necesitas proteger.
Deducible, coaseguro y límites
Estos términos pueden influir en la cantidad de dinero que efectivamente recibirás.
El deducible es la parte o porcentaje del daño que debes cubrir según tu póliza.
El coaseguro es, cuando se aplica, otro porcentaje del costo que debe pagar el asegurado.
También puede existir un tope máximo para la indemnización.
Antes de firmar, solicita un ejemplo práctico del cálculo del pago en caso de inundación.
De esta manera conocerás el monto que la aseguradora cubriría y lo que deberías cubrir tú.
¿Cómo saber si tu seguro de hogar incluye cobertura por inundación?
No es necesario esperar a que suceda un siniestro para aclarar esta inquietud.
Realiza estos pasos:
- Busca tu póliza. Localiza las condiciones generales y las exclusiones.
- Revisa las coberturas. Busca términos como inundación, daños por agua y fenómenos hidrometeorológicos.
- Comprueba los bienes asegurados. Confirma si están protegidos la vivienda, el contenido o ambos.
- Verifica el deducible. Calcula qué parte del daño podría quedar a tu cargo.
- Pregunta por las exclusiones. Presta atención a las filtraciones y al deterioro por falta de mantenimiento.
- Guarda los documentos. Conserva la póliza, los recibos y las facturas de los bienes más valiosos.
¿Tienes alguna pregunta sobre tu contrato?
Comunícate con tu aseguradora y pide que te respondan por escrito.
También puedes consultar el Registro de Contratos de Adhesión de Seguros (RECAS) y los recursos de orientación que ofrece la Condusef.
¿Qué pasos seguir si tu casa sufre daños por una inundación?
Una inundación puede causar mucha tensión y preocupación.
Sin embargo, mantener la calma y actuar de forma organizada te ayudará a proteger a tu familia y a registrar los daños ocasionados.
1. Prioriza tu seguridad personal
No ingreses a áreas inundadas si existe riesgo eléctrico o peligro en la estructura.
No toques enchufes ni aparatos que hayan estado en contacto con el agua.
Si hay algún riesgo, busca ayuda profesional de inmediato.
2. Comunícate con tu aseguradora
Informa del siniestro a través de los medios que tu póliza establece.
Consulta qué papeles debes entregar y cuál es el plazo para presentar tu reclamación.
Verifica también si es necesario esperar a que realicen una inspección antes de iniciar las reparaciones.
3. Realiza fotografías de los daños
Siempre que sea seguro, toma fotos y videos de las zonas afectadas.
Registra los daños en:
- Paredes y pisos.
- Muebles y electrodomésticos.
- Puertas y ventanas.
- Instalaciones afectadas.
Conserva también las facturas y los presupuestos relacionados con las reparaciones.
Estos documentos serán útiles para la valoración del siniestro.
4. Conserva los comprobantes
Guarda los recibos por limpieza, reparaciones urgentes y otros gastos relacionados.
Consulta con tu aseguradora cuáles de estos gastos pueden ser reembolsados.
Si debes retirar objetos dañados para protegerte, procura documentar la situación antes de hacerlo, siempre que sea posible.
5. Solicita una respuesta por escrito
En caso de que la aseguradora niegue tu reclamación, solicita que te expliquen las razones.
Pide también que te proporcionen la cláusula del contrato en la que basan su decisión.
Si no estás conforme, puedes acudir a la Condusef para recibir orientación sobre las opciones de reclamación que tienes.
¿Cómo seleccionar un seguro de hogar en México antes de la temporada de lluvias?
Optar por la póliza más económica no siempre resulta ser la mejor opción.
Lo esencial es elegir una cobertura que se ajuste bien a tu casa y a tu presupuesto.
Antes de contratar, evalúa estos aspectos:
- Cobertura por inundaciones: verifica qué situaciones cubre.
- Protección del contenido: comprueba si incluye muebles y aparatos eléctricos.
- Deducibles y coaseguros: analiza cuánto tendrías que aportar.
- Suma asegurada: confirma que sea acorde al valor de tus bienes.
- Exclusiones: identifica limitaciones por filtraciones o falta de mantenimiento.
- Servicios adicionales: consulta sobre retiro de escombros o alojamiento temporal.
- Proceso de reclamación: revisa los medios de atención y tiempos establecidos.
¿Vives en una vivienda alquilada?
También puedes optar por un seguro para proteger tus pertenencias personales. La póliza del propietario no siempre cubre tus muebles o aparatos.
Antes de elegir, compara distintas alternativas y revisa con detalle las condiciones de cada seguro.
La opinión del autor
Un seguro de hogar es clave para cuidar tu patrimonio, pero solo contratarlo no basta.
Es fundamental conocer con claridad qué incluye y qué excluye tu seguro.
Por ello, es recomendable que revises tu póliza antes de que surja alguna emergencia.
Verifica que la estructura y tus pertenencias estén cubiertas. También revisa los deducibles y los requisitos para presentar una reclamación.
No esperes a que el agua entre en tu hogar para descubrir que la cobertura no es la que pensabas.
La póliza ideal no siempre es la más económica, sino la que brinda la protección adecuada según tus necesidades y presupuesto.
Invertir unos minutos en leer tu contrato puede ayudarte a tomar decisiones acertadas y prevenir gastos imprevistos.