¿Tu tarjeta te está cobrando demás? Las comisiones podrían bajar pronto
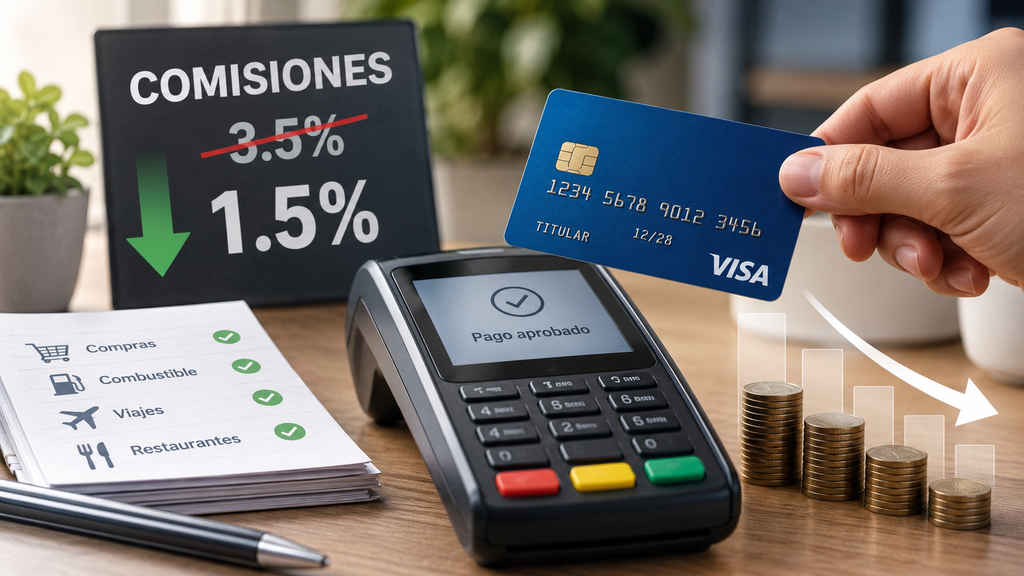
Las comisiones de las tarjetas de crédito podrían reducirse, aunque esto no implica que todos los cargos asociados al uso o tenencia de una tarjeta vayan a bajar automáticamente.
La clave está en qué comisión se ajusta, quién es el responsable de pagarla y qué tipo de transacciones se ven afectadas por estos cambios.
Algunas de las medidas recientes apuntan a los costos que enfrentan los comercios al aceptar pagos con tarjeta, mientras que otros tipos de cargos tienen un funcionamiento distinto.
Para comprender qué impacto real podría tener en tu bolsillo, es necesario analizar cada comisión por separado.
¿Qué implica que las comisiones de las tarjetas de crédito puedan bajar?
Esto quiere decir que algunos costos vinculados al funcionamiento de los pagos con tarjeta podrían reducirse, aunque el impacto dependerá de la medida específica que se implemente.
El sistema de tarjetas está conformado por varios actores: bancos emisores, redes de pago, adquirentes, procesadores y los propios comercios. Por eso, no existe una sola “comisión de tarjeta”.
¿Cuál comisión podría reducirse?
Las disminuciones que se están proponiendo o evaluando suelen enfocarse en las comisiones relacionadas con la aceptación de pagos con tarjeta.
El Banco de México señala que las tasas de descuento corresponden a las comisiones que las entidades financieras cobran a los comercios por procesar pagos con tarjetas.
Estos datos se publican con el fin de facilitar la comparación entre opciones y promover una mayor competencia en el mercado.
Esto difiere de la comisión anual que el banco puede cobrar directamente al titular de la tarjeta.
¿Cuál es la razón para que las comisiones de las tarjetas puedan bajar?
Reducir ciertos costos tiene como propósito, entre otros, impulsar la competencia y disminuir el gasto que implica aceptar pagos electrónicos.
En el ámbito de los pagos, las comisiones pueden representar un gasto considerable para los comercios, sobre todo para aquellos que manejan un alto volumen de transacciones.
Por otro lado, para 2026 se anunció una medida puntual que afecta los pagos con tarjetas y vales para la compra de gasolina y diésel.
En el caso de las tarjetas de crédito, el acuerdo contempla una reducción de 1 punto porcentual por cada transacción, vigente desde el 1 de mayo hasta el 31 de octubre de 2026.
Este caso es relevante porque ilustra cómo la disminución de una comisión puede estar restringida a ciertos tipos de operaciones y a un plazo específico.
¿Significa que una reducción de comisión hará que la tarjeta sea más económica?
No siempre es así. Una tarjeta puede tener una comisión anual alta, incluso si algunos costos asociados a la aceptación de pagos disminuyen.
Por otro lado, también hay tarjetas que no cobran comisión anual alguna, mientras que otras aplican un cargo a cambio de ofrecer beneficios extras.
Por eso, para conocer el costo real de una tarjeta, es necesario evaluar todos los cargos asociados y no solo enfocarse en una comisión específica.
¿Qué modificaciones podrían afectar a los consumidores?
Los usuarios podrían verse beneficiados indirectamente si la reducción de costos impulsa la competencia, facilita promociones o provoca una baja en ciertos costos comerciales.
No obstante, no siempre hay una conexión directa entre la reducción de las comisiones por aceptación y una baja en el precio final de los productos o servicios.
Los impactos potenciales pueden clasificarse en tres categorías.
Reducción de costos para los comercios
Cuando un comercio disminuye sus gastos por procesar una venta, puede quedarse con una mayor parte del monto total de la operación.
NerdWallet señala que los costos para procesar pagos con tarjeta incluyen varias tarifas, como las de intercambio, las redes de pago y el proveedor del procesamiento.
El costo final varía según el tipo de tarjeta, la operación realizada y el proveedor que se utilice.
Incremento de la competencia entre proveedores
Contar con una mayor claridad en los costos facilita comparar las opciones entre distintos proveedores de servicios de pago.
Banco de México indica que compartir información sobre tasas y comisiones busca impulsar la transparencia y la competencia en el mercado.
Para el consumidor, esto puede significar más opciones de tarjetas, promociones y servicios, aunque el impacto final dependerá de las decisiones que tome cada entidad.
Cambios posibles en beneficios y costos
Los bancos podrían ajustar tanto las tarifas como los beneficios que ofrecen en sus tarjetas.
Por eso, una disminución en una comisión puede venir acompañada de cambios en otros aspectos del producto.
No es recomendable evaluar una comisión de manera aislada.
¿Podrían bajar las comisiones de las tarjetas y también la cuota anual?
No se debe suponer que una reducción en las comisiones por pagos implique automáticamente una baja en la cuota anual.
La cuota anual es un cargo distinto.
CNBC Select indica que algunas tarjetas aplican cuotas anuales a cambio de beneficios como recompensas, créditos, seguros o acceso a servicios exclusivos, mientras otras no cobran dicha cuota.
Por eso, si escuchás que las comisiones de las tarjetas de crédito podrían bajar, primero asegurate de entender qué tipo de comisión está siendo modificada.
¿Cómo verificar si la cuota anual de tu tarjeta realmente vale la pena?
Podés hacer un cálculo muy sencillo:
Valor anual de los beneficios menos la comisión anual equivale al valor neto de la tarjeta
¿Qué sucede con los intereses de las tarjetas de crédito?
Que bajen las comisiones no implica necesariamente una reducción en los intereses.
Este es uno de los aspectos más relevantes para quienes financian sus compras.
Los intereses representan el costo de mantener un saldo pendiente y son distintos de las comisiones que puede cobrar un comercio o la cuota anual de la tarjeta.
Tanto NerdWallet como CNBC Select destacan que los intereses, cargos por pagos atrasados y adelantos en efectivo son algunos de los costos principales que elevan el precio de usar una tarjeta.
En resumen: una comisión menor no implica que la financiación sea más económica.
Si sueles pagar solo el monto mínimo, el costo financiero puede pesar mucho más que una pequeña disminución en otras comisiones.
¿Qué deberías tener en cuenta antes de financiar una compra?
Chequeá lo siguiente:
- La tasa de interés;
- El costo total de financiamiento;
- La cantidad de cuotas;
- Las comisiones aplicables;
- El monto total que acabarás pagando.
No te centres solo en el importe de la cuota mensual.
Una cuota que parece baja puede ocultar un costo total mucho más alto.
¿Qué aspectos deberías analizar en tu tarjeta si cambian las comisiones?
Lo primero es identificar con claridad qué cargo está cambiando y si ese cambio impacta tu tarjeta.
No todas las tarjetas funcionan bajo las mismas condiciones.
1. Revisá la comisión anual
Consulta cuánto estás pagando ahora y en qué momento se realiza el cobro.
2. Revisá los intereses
Si sueles financiar saldos, este gasto puede pesar mucho más que una comisión puntual.
3. Controlá las comisiones por operaciones específicas
Fijate en lo siguiente:
- adelantos en efectivo;
- pagos fuera de término;
- transferencias;
- operaciones internacionales;
- cuotas de mantenimiento;
- cargos por inactividad, cuando apliquen.
4. Evaluá los beneficios reales
Reflexioná: ¿Realmente aprovecho los beneficios que estoy pagando?
Una tarjeta con una cuota anual alta puede ser conveniente si realmente usás sus beneficios, pero no tanto si casi no los aprovechás.
¿Qué pasos deberías seguir ahora?
No cambies de tarjeta solo porque escuchaste que las comisiones podrían bajar. Primero, chequeá cuánto pagás hoy en día.
Podés hacerlo siguiendo cuatro simples pasos.
Paso 1: Consultá tus últimos estados de cuenta
Detectá todas las comisiones que te hayan cobrado.
Paso 2: Diferenciá las comisiones de los intereses
Evita confundir estos dos conceptos.
La comisión es un cargo puntual; los intereses reflejan el costo por financiar un saldo pendiente.
Paso 3: Calculá el uso que le das a los beneficios
Considerá únicamente aquellos beneficios que efectivamente aprovechaste durante el año.
Paso 4: Evaluá el costo total de la tarjeta
No te bases solo en la cuota anual para comparar tarjetas.
Analizá cuánto te cuesta realmente mantener y usar cada tarjeta.
Opinión del autor
Al escuchar que las comisiones de las tarjetas de crédito podrían bajar, es común pensar que el próximo resumen llegará con un costo menor automáticamente.
Sin embargo, el funcionamiento del sistema de tarjetas es mucho más complicado.
Hay comisiones que paga el comercio, otras que asume el banco y algunas que recaen directamente en el usuario. Por eso, entender qué tipo de comisión baja es tan importante como conocer el porcentaje de reducción.
Para quien utiliza una tarjeta de crédito, la cuestión clave no es solo “¿disminuyeron las comisiones?”, sino más bien: “¿Cuál costo de mi tarjeta cambió y qué impacto tiene para mí?”
Comparar esa diferencia te ayudará a evitar sacar conclusiones erróneas y, sobre todo, a comprender cuánto estás pagando realmente por usar tu tarjeta.