¿Conviene invertir en un plazo fijo si la inflación continúa aumentando?
Ahorrar dinero no siempre equivale a incrementar tu poder adquisitivo.
Cuando los costos de alimentos, alquiler y servicios suben más rápido que tus ahorros, puedes tener más dinero en tu cuenta pero comprar menos cosas.
Por eso, antes de firmar un depósito a plazo fijo, es fundamental preguntarte: ¿realmente el rendimiento de mi ahorro supera a la inflación?
La respuesta varía según el país, la tasa de interés pactada, el plazo elegido y la evolución de los precios.
En esta guía aprenderás a calcular la rentabilidad real, qué indicadores revisar y en qué casos un ahorro a plazo puede ayudarte a resguardar tu dinero.
¿Qué quiere decir que un ahorro a plazo supere a la inflación?
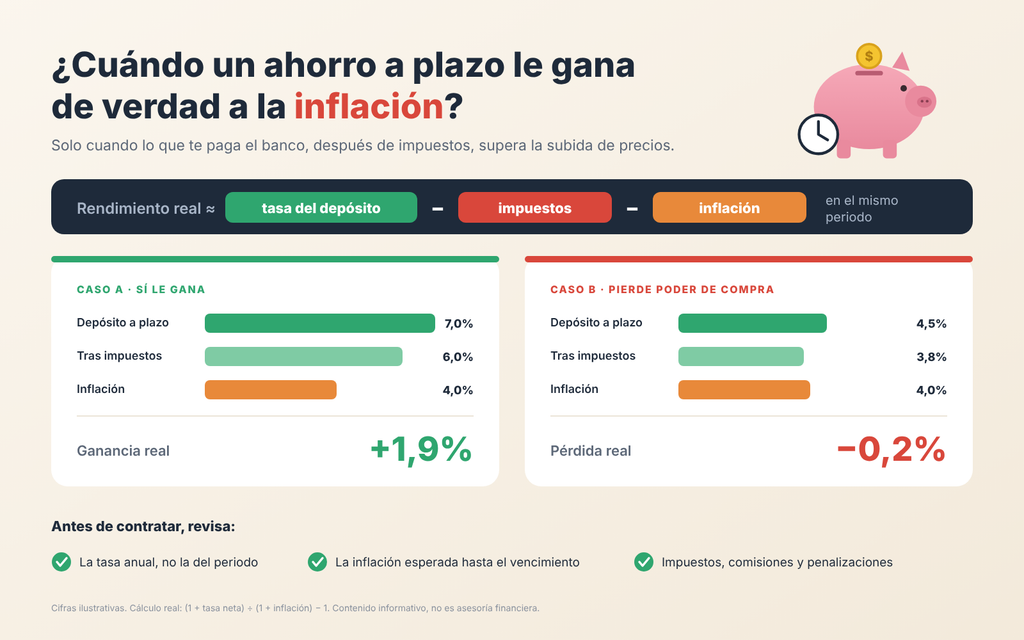
Un ahorro a plazo supera a la inflación cuando el rendimiento obtenido es mayor que el incremento de los precios en el mismo lapso.
Dicho de otro modo, no basta con que el monto final sea mayor. Lo realmente relevante es cuánto puedes adquirir con ese dinero.
Por ejemplo:
- Cuando tus ahorros generan un 5% y la inflación es del 3%, obtienes ganancia real.
- Si tu ahorro rinde 2% y la inflación llega al 4%, pierdes poder de compra.
Estos casos son solo ejemplos y no constituyen predicciones económicas.
¿Qué nos muestran los datos económicos de Argentina y México?
Las tasas de interés y la inflación difieren según cada país, por lo que es clave revisar las cifras oficiales del mercado donde planeas invertir.
Argentina: ¿puede el plazo fijo resguardar tus ahorros?
El INDEC reportó que la inflación en Argentina subió un 1,9% durante septiembre de 2026.
Este dato fue divulgado el 13 de octubre de 2026.
En tanto, el BCRA informó una tasa nominal anual del 21,23% para depósitos a 30 días el 19 de octubre de 2026.
¿Qué implicaciones tiene esto para tus ahorros?
Si divides la tasa nominal anual entre 12, obtienes una tasa mensual aproximada del 1,77%.
No obstante, este valor no siempre refleja el rendimiento real de un depósito a 30 días.
También es importante considerar que la inflación pasada no asegura que se mantenga igual en el futuro.
Antes de invertir, verifica la tasa exacta que te ofrece tu banco y calcula el rendimiento para el período específico.
México: ¿cómo comparar tus ahorros con los CETES?
En México, el INEGI reportó una inflación anual del 3,45% en septiembre de 2026.
En la subasta realizada el 20 de octubre de 2026, los CETES a 28 días mostraron un rendimiento anualizado del 6,23%.
Estos datos ayudan a entender el contexto del mercado, aunque no aseguran que la rentabilidad real sea positiva.
Las tasas reflejan referencias con distintos plazos. Además, hay que tener en cuenta impuestos, costos y cómo evolucionen los precios a futuro.
¿Cómo saber si tu ahorro a plazo realmente supera la inflación?
Para comprobar si tu inversión mantiene el poder de compra, compara su rendimiento con la inflación ocurrida en el mismo lapso.
Ejemplo ilustrativo
Supón que colocas 10.000 unidades monetarias en inversión.
Al término del plazo, recibes 10.500 unidades.
Esto representa un rendimiento nominal del 5%.
Si la inflación en ese período fue del 3%, el cálculo sería:
Rentabilidad real = [(1,05 ÷ 1,03) − 1] × 100
El resultado es cerca de un 1,94% de ganancia real positiva.
Supongamos ahora que recibes 10.200, mientras los precios suben un 4%.
Tu rendimiento nominal es del 2%, pero la inflación es mayor.
Esto da un resultado de aproximadamente −1,92% en rentabilidad real.
En este segundo escenario, aunque tengas más dinero, tu capacidad para adquirir bienes y servicios disminuye.
Aspectos clave que debes revisar antes de invertir
Antes de adquirir un producto financiero, verifica estos seis elementos esenciales:
- Capital inicial: cuánto dinero vas a invertir.
- Tasa de interés: qué rendimiento ofrece el producto.
- Plazo: cuánto tiempo estará invertido el dinero.
- Inflación: cómo evolucionan los precios durante ese período.
- Impuestos y comisiones: cuánto reducen tu ganancia.
- Liquidez: si puedes retirar el dinero antes del vencimiento.
No debes comparar directamente una tasa anual con una inflación mensual sin antes ajustarlas al mismo plazo.
¿Cuáles son los factores que determinan si un plazo fijo supera a la inflación?
La tasa ofrecida es clave, pero no es el único elemento que influye.
Cómo cambian las tasas de interés con el tiempo
Las entidades financieras ajustan sus tasas según la situación del mercado.
Por eso, al renovar un depósito, el rendimiento que recibas puede variar.
La inflación que viene
La inflación histórica es un punto de partida, pero los precios pueden subir más o menos de lo anticipado.
Cuando la inflación supera el rendimiento de tu inversión, tu poder adquisitivo disminuye.
Impacto de impuestos y comisiones
Los gastos y comisiones reducen el monto final que recibes.
Para evaluar opciones, calcula el rendimiento neto y verifica cómo se aplican los impuestos en tu país.
La importancia de la liquidez
Un depósito puede ofrecer una tasa tentadora, pero puede dejar tu dinero bloqueado por semanas o meses.
Antes de contratar, verifica si permite retiro anticipado y si conlleva alguna penalización.
Tu inversión debe adaptarse a tus necesidades financieras, no solo a la tasa que ofrece.
¿Qué opciones puedes evaluar para resguardar tus ahorros?
No hay una solución única que funcione para todos los perfiles.
La decisión varía según tus metas, el plazo que planeas invertir y tu nivel de riesgo.
Depósitos a plazo fijo
Ofrecen la ventaja de conocer la tasa de interés que recibirás durante un plazo específico.
Son una opción conveniente si no necesitas acceder a tu dinero antes del plazo y la rentabilidad supera la inflación prevista.
CETES en México
Los CETES son bonos emitidos por el Gobierno mexicano como forma de financiamiento.
Sus rendimientos pueden compararse con los depósitos bancarios, siempre verificando las tasas vigentes y las condiciones específicas de cada opción.
Es importante recordar que los rendimientos futuros no están asegurados por los resultados de subastas previas.
Instrumentos financieros ligados a la inflación
Existen productos financieros cuyo valor se ajusta conforme a un índice de precios.
En Argentina, algunos instrumentos están ligados al CER y otros se expresan en UVA.
No obstante, es fundamental analizar las condiciones, la liquidez, los costos y los riesgos asociados a cada opción antes de invertir.
Errores que pueden hacerte perder poder de compra
Evita cometer estos errores al manejar tus ahorros:
- Fijarse solo en la tasa nominal: una tasa alta no asegura ganancias reales.
- Comparar plazos distintos: tasas e inflación deben corresponder al mismo período.
- Ignorar los impuestos: el rendimiento neto puede ser menor al esperado.
- Bloquear dinero necesario: la falta de liquidez puede causar inconvenientes.
- Suponer que la inflación será constante: los precios pueden variar inesperadamente.
- Renovar sin verificar la tasa: las condiciones pueden cambiar sin aviso.
- Desestimar los riesgos: cada producto financiero tiene protecciones y condiciones distintas.
Aspectos clave para revisar en octubre antes de renovar tu ahorro a plazo
Octubre es un momento ideal para hacer un balance de tus finanzas antes de que termine el año.
En México, la Semana Nacional de Educación Financiera 2026 se realizará del 15 al 18 de octubre, con actividades adicionales en escuelas del 19 al 23, según la CONDUSEF.
Antes de renovar tu inversión, asegúrate de revisar lo siguiente:
- La tasa que te ofrecerán en el próximo período.
- La inflación más reciente registrada.
- La rentabilidad real que esperas obtener.
- Los impuestos y comisiones aplicables.
- El monto que necesitas tener disponible.
- Las condiciones y riesgos asociados al producto.
No bastes tu decisión solo en la tasa anunciada. Verifica la información con fuentes oficiales y examina bien los términos específicos de la inversión.
Perspectiva del autor
Ahorrar no debería ser solo cuestión de aumentar el saldo en tu cuenta.
La verdadera meta es mantener la capacidad de usar ese dinero para cumplir con tus objetivos.
Un plazo fijo puede ser útil para planificar tus finanzas, aunque su conveniencia dependerá del equilibrio entre el rendimiento, la inflación, los costos y la disponibilidad de los fondos.
Mi consejo es claro: no te bases solo en la tasa de interés. Verifica cuánto poder adquisitivo conservarás al finalizar la inversión.
Tomar decisiones con información no elimina todos los riesgos, pero sí puede ayudarte a evitar errores que te cuestan dinero.