Meses sin intereses: ¿son realmente gratuitos?
Adquirir un celular, una laptop o un electrodoméstico y pagar en cuotas puede parecer una opción muy conveniente.
Al fin y al cabo, si la oferta indica meses sin intereses, ¿qué podría salir mal?
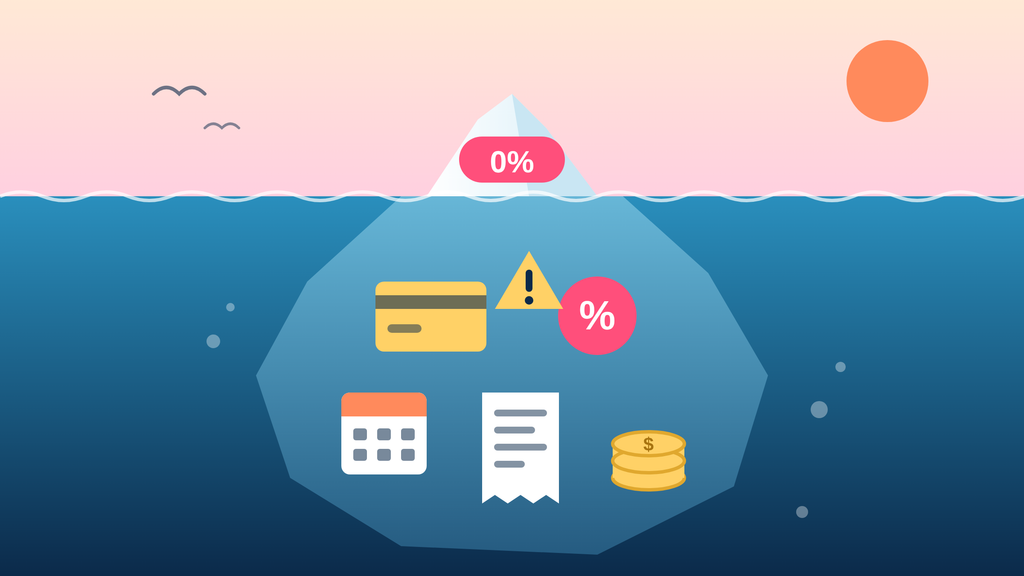
El inconveniente es que no pagar intereses no siempre se traduce en un ahorro real.
A veces, el precio final del producto es más elevado que si lo pagas de contado. En otras ocasiones, el verdadero gasto surge cuando sumas varias compras o retrasas el pago de tu tarjeta.
Esto tiene especial relevancia en México y Argentina, donde las promociones de financiamiento cuentan con normas y características distintas.
Antes de aprovechar una oferta, es importante comprender qué estás pagando y cuál será el costo final para tu bolsillo.
¿En qué consisten los meses sin intereses y cómo funcionan?
Los meses sin intereses son una forma de compra con tarjeta de crédito que permite pagar un producto o servicio en cuotas mensuales, sin que se añadan intereses a esas cuotas.
Por ejemplo, si compras una computadora que cuesta $12.000 y la oferta es de 12 meses sin intereses, deberás pagar:
- Costo total: $12.000.
- Cantidad de cuotas: 12.
- Pago mensual: $1.000.
En principio, el importe final debería ser igual al que pagarías si hicieras un solo pago.
No obstante, existe una condición clave: la oferta debe cumplir con el precio base y las condiciones que se promocionaron.
Que un comercio anuncie financiación sin intereses no garantiza que sea siempre la opción más barata.
¿Quién asume el costo de los meses sin intereses?
Aunque el comprador no abone intereses directamente en las cuotas, el financiamiento implica un costo para quienes participan en la transacción.
Según el convenio comercial, este costo puede manifestarse de diferentes formas:
- Absorbido por el comercio.
- Negociado con la entidad financiera.
- Incorporado indirectamente en el precio del producto.
Por esta razón, a menudo se pueden ver dos promociones distintas para el mismo producto:
- Una con un precio más bajo para pago al contado.
- Otra con un costo mayor, pero con opción de pago en cuotas.
Bajo estas condiciones, las cuotas podrían no implicar intereses visibles, pero el costo final de la compra financiada suele ser mayor.
En Argentina, la ley de Precios Transparentes indica que si el costo de financiamiento está incluido en el precio, los comercios no pueden publicitar la compra como «sin interés».
¿Por qué no siempre son gratuitos los meses sin intereses?
Existen varios motivos por los cuales una compra financiada puede resultar menos beneficiosa de lo que aparenta.
El error más común es fijarse solo en el monto de la cuota sin evaluar el costo total de la compra.
H3: El costo puede superar al pago al contado
Supongamos que deseas adquirir un televisor y te ofrecen estas dos opciones:
Aun cuando la segunda opción se promocione como sin intereses, el costo final sería $1.000 más alto.
Las mensualidades serían de $1.100 y el importe total financiado sería un 10% superior al pago al contado.
La conclusión es clara: una cuota sin intereses no siempre implica un precio más bajo.
Antes de decidirte, compara el costo total y no solo el monto que pagarás mes a mes.
Los costos de financiamiento pueden estar reflejados en el precio final
En algunos casos, el establecimiento incluye los gastos de financiamiento dentro del precio total del producto.
Esto puede generar la sensación de que el beneficio es gratuito, cuando en realidad el consumidor está pagando un precio que ya incluye el costo de esa forma de compra.
En Argentina, la normativa de Precios Transparentes está diseñada para evitar esta falta de claridad.
La información debe facilitar comparar el precio al contado con las opciones de financiamiento y, cuando corresponda, mostrar el Costo Financiero Total. Argentina+1
En México, CONDUSEF aconseja verificar las condiciones de las promociones y tener presente que las compras a meses sin intereses deben manejarse según la capacidad de pago de quien posee la tarjeta. Condusef
Los intereses pueden surgir si no pagas tu tarjeta puntualmente
Una oferta de meses sin intereses no exime de las responsabilidades asociadas a tu tarjeta de crédito.
Si no realizas el pago correspondiente en la fecha establecida, podrías generar intereses, cargos por demora u otros costos que estipula el contrato de tu tarjeta.
En México, la CONDUSEF aconseja liquidar el saldo total para evitar intereses ordinarios y cumplir puntualmente con las fechas de pago. Gob.mx+1
En Argentina, el Banco Central señala que el saldo impago puede generar intereses y que abonar solo el mínimo de forma frecuente puede incrementar el costo total de la deuda. BCRA
Por ello, una compra con meses sin intereses podría terminar generándote gastos adicionales si no manejas bien el pago de tu tarjeta.
Meses sin intereses en México y Argentina: ¿qué aspectos debes conocer?
Aunque la idea de pagar una compra en cuotas es parecida, hay diferencias clave entre México y Argentina.
Conocer estas diferencias te permitirá saber qué detalles debes revisar antes de aceptar una oferta.
Funcionamiento de los meses sin intereses en México
En México, los meses sin intereses son una forma común de financiamiento mediante tarjeta de crédito.
Tanto tiendas como bancos ofrecen promociones que incluyen 3, 6, 12, 18 o más meses, dependiendo del producto, el comercio y las condiciones de la tarjeta.
La CONDUSEF señala que este método permite comprar bienes y servicios sin que se cobren intereses adicionales sobre el precio pactado, siempre que se use adecuadamente.
Además, advierte que realizar demasiadas compras puede afectar negativamente tus finanzas personales. Condusef
Antes de aprovechar una oferta en México, es recomendable verificar:
- Precio de contado: compara cuánto cuesta el producto en un solo pago.
- Precio total financiado: confirma que la suma de las mensualidades corresponda al precio anunciado.
- Condiciones de la tarjeta: verifica si tu banco participa en la promoción.
- Fecha de pago: identifica cuándo debes cubrir el monto correspondiente.
- Capacidad de pago: calcula cuánto representan todas tus mensualidades juntas.
Es fundamental también examinar cuidadosamente el estado de cuenta.
La CONDUSEF indica que en ese apartado puedes verificar las promociones vigentes y las compras realizadas con meses sin intereses. Condusef
H3: Funcionamiento de las cuotas sin interés en Argentina
En Argentina, optar por compras en cuotas es una opción común para manejar mejor los gastos.
No obstante, es clave estar atento a la diferencia entre el precio al contado y el precio con financiación.
La ley de Precios Transparentes obliga a los comercios a informar lo siguiente:
- El costo al pagar de contado.
- El pago inicial, si aplica.
- El número total de cuotas.
- El monto de cada cuota.
- El Costo Financiero Total (CFT) en compras online.
Argentina
El CFT es fundamental porque revela el verdadero costo de una financiación.
Este indicador incluye la tasa de interés junto con otros cargos, como comisiones, gastos y seguros vinculados a la operación.
Asimismo, si el costo de financiación está integrado en el precio final, la normativa prohíbe que el comercio promocione la venta como «sin intereses».
Por eso, antes de adquirir un producto a cuotas en Argentina, verifica lo siguiente:
- El costo si pagas al contado.
- El importe de cada cuota.
- El número total de pagos.
- El monto final financiado.
- El CFT, si aplica.
No te enfoques solo en la cantidad de pagos: compara el total que acabarás desembolsando.
¿Cómo determinar si una oferta de meses sin intereses es realmente conveniente?
No hace falta ser experto en finanzas para reconocer cuándo una promoción es buena.
Con una simple comparación y algunos cálculos básicos puedes evitar gastar más de lo necesario.
Compara el precio al contado con el precio financiado
Primero, investiga cuál es el costo del mismo artículo en otras tiendas y cuánto te costaría pagarlo de una sola vez.
No te bases solo en el porcentaje de descuento o en la cantidad de cuotas que se anuncian.
Calcula el monto que pagarás cada mes
Antes de aceptar cualquier promoción, asegúrate de sumar las cuotas que ya tienes y añadir el nuevo pago a tu presupuesto.
Por ejemplo:
Si ya pagas $1,500 mensuales en otras compras y decides adquirir un producto con una cuota de $700, tu gasto total mensual será de $2,200.
Realiza este cálculo tomando en cuenta tus ingresos, gastos básicos y otros compromisos financieros que tengas.
Una financiación puede ser atractiva, pero eso no garantiza que sea compatible con tu capacidad de pago.
Verifica las condiciones de tu tarjeta de crédito
No todas las promociones funcionan igual ni con las mismas reglas.
Algunas promociones exigen usar una tarjeta específica, alcanzar un monto mínimo o solo aplican en ciertos comercios.
También es clave conocer las fechas de corte y vencimiento para planificar bien tus pagos.
En Argentina, el BCRA aconseja revisar cuidadosamente las tasas, intereses, comisiones y condiciones de financiamiento de tu tarjeta.
En México, la CONDUSEF recomienda revisar el estado de cuenta y los términos de las promociones vigentes. BCRA+1
Reflexiona si realmente necesitas comprar ese producto
Una oferta llamativa puede hacerte sentir que perderás una gran oportunidad si no compras de inmediato.
Pero antes de aceptar un plan de financiamiento, hazte estas preguntas:
- ¿Realmente necesito este producto ahora?
- ¿El precio es justo y competitivo?
- ¿Podré cubrir las mensualidades sin afectar mis finanzas?
- ¿Tengo otras deudas o compras financiadas?
- ¿Lo compraría aunque no existiera esta promoción?
Si la respuesta a esa última pregunta es negativa, tal vez la oferta no sea tan beneficiosa como parece.
¿En qué casos conviene comprar a meses sin intereses?
Comprar a meses sin intereses puede ser una opción útil siempre que se haga con una buena planificación.
No es necesario esquivar todas las promociones.
Lo esencial es reconocer cuándo la financiación realmente aporta ventajas y cuándo solo facilita gastar más dinero.
Cuando el costo total coincide con el precio al contado
Si el precio del producto es igual al pagarlo de contado o en pagos mensuales, la promoción te permite distribuir el gasto sin incrementar el costo final.
Esta opción resulta útil si cuentas con ingresos estables y puedes cumplir con cada pago de forma puntual.
Cuando requieres hacer una compra significativa
Los meses sin intereses pueden facilitar la adquisición de productos necesarios y costosos, tales como:
- Una computadora para trabajar.
- Un electrodoméstico que debes reemplazar.
- Un equipo que necesitas para estudiar.
En estas situaciones, repartir el pago puede ayudarte a conservar efectivo para otros gastos importantes.
Lo esencial es que la compra cubra una necesidad genuina y que las cuotas se ajusten a tu capacidad financiera.
Cuando logras mantener el control sobre tus pagos
Una oferta deja de ser beneficiosa si termina generando más compromisos financieros de los que puedes manejar.
Por ello, es fundamental:
- Llevar un registro de las compras.
- Anotar el monto de cada cuota.
- Verificar el estado de cuenta mensualmente.
- Guardar el dinero necesario para los pagos.
Si tienes varias compras a meses sin intereses, puedes gestionarlas fácilmente con una hoja de cálculo o usando alguna app para controlar tu presupuesto.
Opinión del autor
Los meses sin intereses son una opción útil para planificar compras grandes, pero no deben ser una justificación para gastar más allá de lo que realmente podemos costear.
Desde mi punto de vista, el mayor problema de esta modalidad no radica tanto en la financiación, sino en cómo se percibe.
Al ver una cuota baja, solemos olvidar que estamos adquiriendo un compromiso que se mantendrá durante varios meses.
Por eso, antes de aceptar una promoción, recomiendo comparar el precio al contado, calcular el total a pagar y considerar todas las cuotas que ya tienes pendientes.
También es fundamental tener presente que no todas las promociones comerciales representan verdaderas oportunidades de ahorro.
En México y Argentina, entender las condiciones específicas de cada mercado ayuda a tomar decisiones más acertadas y evitar confundir facilidad para pagar con una compra realmente conveniente.
La promoción más conveniente no es la que ofrece más cuotas, sino aquella que te permite adquirir lo que necesitas sin poner en riesgo tu salud financiera.