Cuánto seguro de vida realmente necesitás para evitar dejar deudas
Tener un seguro de vida no garantiza que estés completamente protegido.
Muchas personas piensan que están cubiertas porque cuentan con el seguro que ofrece su empleo o una póliza básica contratada hace tiempo.
El verdadero problema surge al hacer los cálculos: esa protección suele cubrir sólo unos meses de gastos, no los años que una familia necesita para estabilizarse.
En este artículo te enseñamos a calcularlo con un método sencillo, usando cifras reales de 2026 y sin condiciones ocultas.
¿Cuánto seguro de vida realmente necesitas? Respuesta breve
La recomendación más común entre los expertos es contratar una suma asegurada que sea entre 5 y 10 veces tu ingreso anual.
Especialistas de Zurich mencionados por el diario La Nación plantean que lo ideal es un monto cercano a 10 veces el ingreso anual, siempre que puedas respaldarlo con tus necesidades particulares.
Aquí tienes una fórmula sencilla:
Suma asegurada = (ingreso anual × años que tu familia requerirá apoyo) + deudas + objetivos futuros + gastos finales − ahorros y seguros existentes
- Sin hijos ni deudas: puede bastarte con la suma baja (5 veces);
- Con hijos pequeños, hipoteca o préstamos: conviene apuntar al rango alto (10 veces o más).
Por qué el seguro de vida que tenés probablemente no cubre lo que necesitás
El seguro del trabajo genera una falsa sensación de seguridad
Los seguros colectivos o empresariales suelen ofrecer sumas fijas y bajas. Por ejemplo, el seguro de vida obligatorio para empleados en Argentina paga $2.071.300 desde marzo de 2026.
En agosto, una familia promedio necesitó $1.605.497 solo para cubrir la canasta básica según el INDEC.
En otras palabras, ese seguro solo cubre un poco más de un mes.
Además, el seguro laboral se pierde si cambias de empleo o te despiden, justo en el momento en que más lo necesitas.
La mayoría de las personas no cuenta con ningún seguro de vida
Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 en México, solo el 13,9% de los adultos dispone de un seguro de vida.
Por su parte, datos de la Superintendencia de Seguros de la Nación argentina revelan que solo un 9% posee una póliza individual. Esta diferencia regional tiene un impacto serio: cuando falta el ingreso principal, la familia queda desprotegida.
Andrea Miorelli, de Galicia Seguros, lo expresa claramente: muchas personas “todavía lo ven como un gasto” y, dado que ya cuentan con un seguro colectivo, suelen dejarlo para después.
Guía paso a paso para calcular tu suma asegurada
Paso 1: determina el ingreso que tu familia perdería
Calcula tu ingreso neto anual y multiplícalo por la cantidad de años que tu familia necesitará apoyo económico.
Un buen punto de referencia es cubrir el periodo hasta que el hijo menor termine su educación.
Paso 2: incluye todas tus deudas pendientes
Considera hipoteca, crédito para auto, préstamos personales y saldos en tarjetas de crédito.
Si falleces, esas deudas no se eliminan automáticamente. Verifica si tus préstamos ya cuentan con un seguro de vida que las cubra; en caso afirmativo, no las sumes dos veces.
Paso 3: añade los objetivos financieros que no pueden posponerse
La educación de tus hijos es fundamental. Estima el costo anual de la escuela y la universidad que deseas brindarles.
Paso 4: ten en cuenta los gastos finales
Gastos de sepelio, trámites sucesorios y costos médicos post mortem. También es importante mantener un testamento actualizado.
Por ejemplo, en México septiembre se celebra como el Mes del Testamento, con descuentos de hasta el 50% en honorarios notariales.
Paso 5: descuenta lo que ya posees
Resta los ahorros, inversiones y seguros laborales que tengas. Lo que quede será tu verdadera brecha de protección.
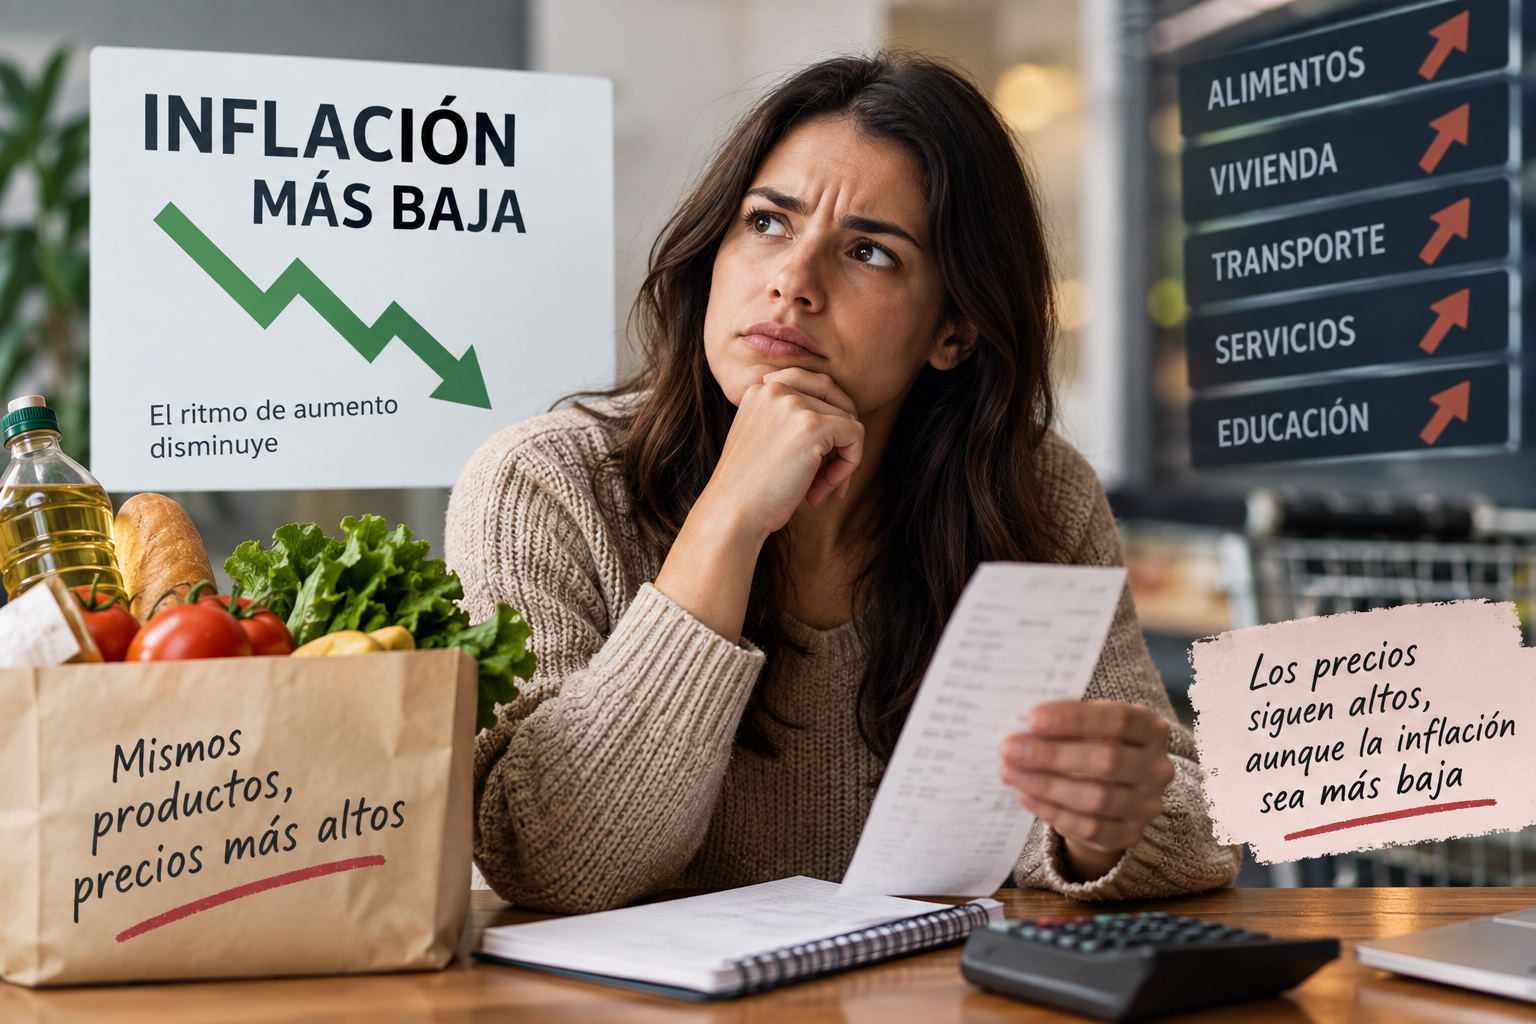
Inflación y su impacto en tu suma asegurada
Un monto fijo pierde valor con el paso del tiempo. Por ejemplo, con una inflación anual del 3,26%, como la registrada en México en agosto de 2026 (INEGI), el poder adquisitivo de esa suma se reduce cerca de un 27% en una década.
En Argentina, con una inflación interanual del 33,5% en ese mismo mes (INDEC), el valor real de un capital cae aproximadamente un 25% en solo un año.
Para protegerte de esto:
- Elige pólizas con cláusula de ajuste o sumas en unidades indexadas (como las UDIS);
- Considera coberturas en dólares si vives en un contexto de inflación alta;
- Revisa tu suma asegurada al menos una vez al año.
Errores frecuentes al decidir cuánto seguro de vida contratar
- Depender únicamente del seguro laboral. Si cambias de trabajo o te despiden, lo pierdes;
- Optar por la prima más barata sin considerar la suma adecuada. Un seguro pequeño es mejor que nada, pero no reemplaza tu ingreso;
- Contratar un monto fijo sin contemplar ajustes por inflación;
- No actualizar a los beneficiarios tras casarte, divorciarte o tener hijos;
- Esperar a “tener más dinero”. Cada año que pasa, la prima aumenta y tu salud puede cambiar.
La opinión del autor
Tras años estudiando finanzas personales, noto un patrón constante: muchas personas creen estar protegidas hasta que hacen los números.
El seguro laboral aporta tranquilidad, pero suele cubrir solo unos pocos meses. Además, la mayoría ni siquiera cuenta con uno propio.
Mi consejo es claro: calcula hoy mismo con tus ingresos y deudas reales en mano.
Comienza con un monto que puedas costear, pide que se actualice con la inflación y aumenta esa suma cada año.
El seguro de vida no es para ti, sino para proteger a quienes dependen de ti cuando ya no puedas hacerlo.