¡Atención! ¿Ya estás organizando tus gastos para fin de año?
¿Te parece que diciembre se acerca cada vez más rápido y, de repente, tienes que hacer frente a pagos por regalos, comidas, reuniones familiares y otros compromisos todos juntos?
Si esta situación te resulta familiar, empezar a planificar tus gastos de fin de año desde octubre te ayudará a disfrutar las fiestas sin perder el control de tus finanzas.
En este artículo descubrirás cómo organizar tus ingresos, distribuir los gastos, sacar provecho del aguinaldo y evitar que las celebraciones de fin de año afecten negativamente tu bolsillo.
¿Por qué conviene planear los gastos de fin de año desde octubre?
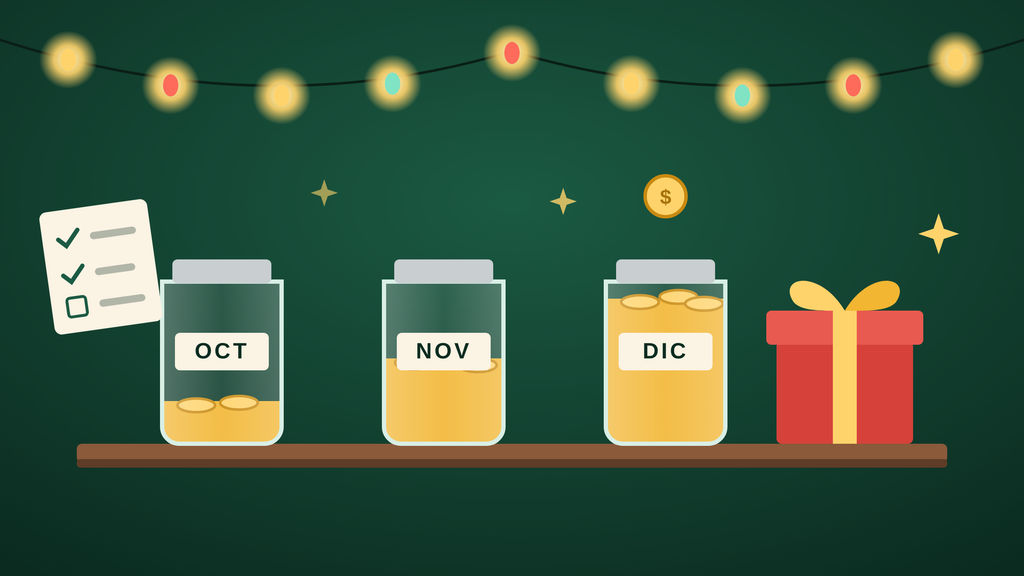
Iniciar la organización de tus finanzas en octubre te permite repartir los gastos en varios meses, evitando tener que cubrirlos todos en diciembre.
Imagina una situación común: planeas comprar regalos para tus seres queridos, preparar una cena navideña y hacer un viaje en vacaciones.
Si pospones estas decisiones hasta las últimas semanas del año, dispondrás de menos tiempo para comparar precios y planificar tus gastos.
Por otro lado, si inicias la preparación en octubre, podrás calcular cuánto dinero necesitas y cuánto debes ahorrar cada mes.
Planificar con anticipación es clave por tres motivos:
- Evitas que todos los pagos se acumulen en diciembre: distribuyes tus compras y reservas dinero con anticipación.
- Disminuyes la dependencia de las tarjetas de crédito: pagas más con dinero que ya tienes ahorrado.
- Proteges tus ingresos de enero: evitas gastar todo en las fiestas y empiezas el año con recursos para tus gastos habituales.
Además, octubre es el mes en que se celebra el Día Mundial del Ahorro, el 31 de octubre.
Esta fecha representa una excelente oportunidad para evaluar tus hábitos financieros y establecer metas de ahorro antes de que finalice el año.
No se trata de dejar de disfrutar las fiestas, sino de evitar que los gastos de diciembre afecten tu estabilidad financiera en los meses posteriores.
¿Cuáles son los gastos que debes tener en cuenta antes de que termine el año?
Antes de determinar cuánto dinero vas a necesitar, es fundamental identificar cuáles serán tus gastos principales en noviembre, diciembre y principios de enero.
No todas las personas asignan la misma importancia a cada gasto.
Algunos planifican un viaje, mientras que otros prefieren destinar más recursos a regalos, comidas familiares o compras para el hogar.
Aun así, hay cuatro categorías que vale la pena tener en cuenta.
1. Regalos y compras navideñas
Los regalos suelen ser una parte clave del presupuesto durante la temporada de fin de año.
Con familiares, amigos, colegas y los tradicionales intercambios, es común que termines gastando más de lo planeado.
Para evitar que esto suceda, empieza por definir lo siguiente:
- A quiénes planeas regalar.
- El presupuesto que asignarás por persona.
- Los productos que necesitas adquirir.
- Qué compras tienen mayor prioridad.
- Opciones para reducir gastos.
Octubre también es un buen momento para comparar precios y detectar ofertas genuinas.
En México, planificar con anticipación resulta muy conveniente antes de El Buen Fin 2026, que tendrá lugar del 13 al 17 de noviembre.
No adquieras un producto solo porque esté en oferta.
Verifica su precio habitual, analiza las condiciones de la promoción y decide si realmente es necesario comprarlo.
2. Comidas y reuniones familiares
Las cenas navideñas y de Año Nuevo, así como los encuentros con amigos y eventos laborales, también deben incluirse en tu presupuesto.
Aunque cada quien aporte una suma pequeña, al acumularse varias reuniones, el gasto total puede crecer bastante.
Para organizar este tipo de gastos:
- Calcula cuántas reuniones tendrás.
- Define cuánto puedes gastar en cada una.
- Considera los alimentos, las bebidas y los traslados.
- Acuerda con familiares o amigos si compartirán los gastos.
- Evita comprometerte con eventos que superen tu presupuesto.
Una opción es hacer celebraciones compartidas, donde cada invitado lleve un platillo o bebida.
Así, podrás disfrutar las reuniones sin que una sola persona tenga que cubrir todos los gastos.
3. Planificación para viajes y vacaciones
Si tienes en mente viajar durante las fiestas o aprovechar las vacaciones de verano en Argentina, es recomendable empezar a planificar esta parte desde octubre.
No te fijes únicamente en el costo del transporte o del lugar donde te alojarás.
Es importante también considerar otros gastos que pueden elevar el presupuesto total:
- Pasajes de avión, autobús o combustible.
- Alojamiento.
- Alimentación.
- Traslados locales.
- Actividades recreativas.
- Equipaje y otros cargos.
- Dinero adicional para imprevistos.
Consejo: fija un límite máximo de gasto para el viaje antes de empezar a evaluar opciones.
De este modo, podrás comparar mejor destinos y alojamientos según el presupuesto real con el que cuentas.
Si aún no tienes el dinero que necesitas, piensa en reducir la duración del viaje o escoger una opción más accesible.
4. Gastos habituales y compromisos financieros
Un error frecuente al planear las fiestas es enfocarse solo en los gastos extraordinarios.
Pero recuerda que en noviembre, diciembre y enero también debes cumplir con tus gastos habituales.
Algunos ejemplos son:
- Alquiler o renta.
- Alimentación.
- Servicios de electricidad, agua e internet.
- Transporte.
- Educación.
- Seguros.
- Cuotas de préstamos.
- Pagos de tarjetas de crédito.
Estos gastos deben ser prioritarios dentro de tu presupuesto.
No es recomendable usar el dinero destinado a renta o servicios para comprar regalos o financiar eventos.
Primero organiza tus compromisos prioritarios y luego define cuánto puedes destinar a los gastos festivos.
¿Cómo planificar los gastos de fin de año de forma práctica y ordenada?
No necesitas herramientas complicadas para llevar a cabo una buena planificación.
Puedes iniciar usando una hoja de cálculo, una app de finanzas o simplemente un cuaderno para anotar.
Lo esencial es anotar tus ingresos, reconocer tus gastos y fijar límites realistas que puedas cumplir.
Estos seis pasos te serán de gran ayuda.
1. Calcula el dinero que tienes disponible
Empieza por determinar cuánto dinero recibes cada mes.
Incluye tu salario neto, comisiones, ingresos por trabajos freelance y cualquier otra fuente de dinero disponible.
En caso de que tus ingresos varíen, toma como base una cifra prudente y segura.
Así, evitarás depender de ingresos adicionales para cumplir con tu plan financiero.
Es fundamental también distinguir entre ingresos regulares y extraordinarios.
Por ejemplo:
- Salario mensual.
- Comisiones.
- Trabajos extra.
- Aguinaldo en México.
- SAC en Argentina.
- Otros ingresos ocasionales.
No consideres como ingresos ya disponibles aquellos extraordinarios que aún no están confirmados.
Esto te servirá para no comprometerte financieramente con ingresos que aún no has recibido.
2. Elabora una lista con todos tus gastos
Una vez que hayas calculado tus ingresos, anota todos los gastos que tendrás hasta enero.
Para hacerlo más sencillo, clasifícalos en tres categorías.
Gastos indispensables
- Pago de alquiler o renta.
- Gastos en alimentación.
- Costos de servicios.
- Gastos de transporte.
- Atención médica y salud.
Gastos típicos de fin de año
- Regalos.
- Cenas y eventos festivos.
- Viajes.
- Decoración.
- Intercambios y reuniones.
Obligaciones financieras
- Tarjetas de crédito.
- Préstamos.
- Compras a plazos.
- Pagos pendientes.
- Otras responsabilidades.
Esta clasificación te ayuda a distinguir cuáles gastos son imprescindibles y cuáles pueden ajustarse en caso de que el presupuesto sea limitado.
3. Define topes para cada tipo de gasto
Con la lista lista, establece cuánto dinero podrás asignar a cada categoría de gastos.
No hay una fórmula válida para todas las familias; cada caso es diferente.
Los límites que pongas deben basarse en tus ingresos, compromisos financieros y prioridades personales.
Por ejemplo, puedes definir un límite específico para regalos, otro para las comidas y otro para los viajes.
4. Empieza a ahorrar desde octubre
Un beneficio clave de iniciar en octubre es que dispones de tiempo para repartir tus gastos con calma.
Supongamos que calculaste que necesitas $30,000 para cubrir tus gastos extras en fin de año.
Si empiezas a apartar dinero en octubre y divides esa cantidad en tres meses, tendrías que ahorrar $10,000 cada mes.
Este es solo un ejemplo para ilustrar: el monto debe ajustarse a tus ingresos, fechas de cobro y al dinero que realmente necesitas.
Si no logras reunir esa suma, cuentas con dos opciones:
- Disminuir el gasto en las celebraciones.
- Posponer algunas compras para después de diciembre, cuando sea posible.
También puedes programar transferencias automáticas pequeñas hacia una cuenta aparte para evitar gastar ese dinero en gastos diarios.
Lo esencial es ahorrar una suma que puedas sostener sin sacrificar tus necesidades básicas.
5. Revisa precios y compara antes de comprar
Las ofertas pueden ayudarte a ahorrar, pero es fundamental comparar opciones antes de decidirte.
En México, El Buen Fin es una excelente oportunidad para evaluar precios y condiciones comerciales.
En Argentina, también puedes adelantar tus compras y comparar las opciones que ofrecen distintos comercios.
Antes de hacer cualquier compra:
- Compara precios en diferentes tiendas.
- Verifica que el descuento sea auténtico.
- Revisa los cargos por envío.
- Confirma las políticas de devolución.
- Calcula el costo total si usas financiamiento.
Fíjate también en las promociones que permiten hacer pagos a plazos.
Aunque dividir el pago en cuotas parezca más barato, ten presente que deberás cumplir con esas mensualidades en los próximos meses.
6. Aparta dinero para enero
No permitas que diciembre agote todos tus recursos disponibles.
Enero implica nuevos gastos como el pago de renta, servicios, alimentación, transporte, educación y otros desembolsos que suelen coincidir con el regreso a la rutina diaria.
Por eso, antes de repartir el presupuesto para las fiestas, es crucial definir cuánto dinero necesitarás para iniciar el año sin contratiempos.
Es recomendable apartar una cantidad específica para cubrir:
- Los primeros gastos de alimentación.
- Pago de renta y servicios.
- Transporte.
- Gastos escolares.
- Cuotas financieras.
- Gastos imprevistos.
Si cuentas con aguinaldo o SAC, una buena idea es destinar una parte para esta reserva.
Contar con dinero disponible en enero es tan crucial como disfrutar diciembre sin sobrepasar tu presupuesto.
¿Cómo administrar el aguinaldo y el SAC para no gastar de más?
Los ingresos extra que llegan a fin de año pueden ser una gran oportunidad para fortalecer tu presupuesto, saldar deudas y ahorrar algo.
No obstante, también pueden dar la falsa impresión de que cuentas con más dinero para gastar.
Para evitar caer en ese error, lo mejor es definir cómo distribuir esos ingresos antes de recibirlos.
Formas de distribuir el aguinaldo en México
En México, el aguinaldo es un derecho laboral que se encuentra regulado en el artículo 87 de la Ley Federal del Trabajo.
El pago mínimo debe ser equivalente a 15 días de salario y entregarse antes del 20 de diciembre de cada año.
Si no trabajaste el año completo, te corresponde recibir una parte proporcional según el tiempo laborado.
Al recibir esta prestación, es recomendable distribuir el dinero tomando en cuenta tus prioridades y necesidades.
Un ejemplo sería:
- Destinar un monto para regalos y celebraciones.
- Separar una parte para saldar deudas o compromisos.
- Guardar algo para el ahorro.
- Reservar fondos para los gastos de enero.
No hay una regla fija para repartir el aguinaldo.
Lo esencial es que las decisiones se adapten a tu realidad financiera.
Recomendación: no comprometas el aguinaldo antes de recibirlo.
Si planeas comprar algo durante El Buen Fin, verifica que puedas cubrirlo con el dinero que tienes disponible y no dependas de ingresos futuros.
Formas de sacar provecho al aguinaldo en Argentina
En Argentina, el Sueldo Anual Complementario (SAC) se abona en dos pagos: uno en junio y otro en diciembre.
El segundo pago vence el 18 de diciembre, conforme a lo que establece la legislación laboral vigente.
El cálculo corresponde al 50% de la mayor remuneración mensual recibida durante el semestre, aplicando los ajustes que la ley determina.
Si estás a la espera de este ingreso, podrías destinarlo para:
- Costear gastos de Navidad y Año Nuevo.
- Planificar las vacaciones de verano.
- Pagar o disminuir deudas.
- Aumentar tus ahorros.
- Preparar el presupuesto para enero.
Una opción recomendada es reservar primero el dinero para tus compromisos pendientes y luego definir cuánto destinarás a las celebraciones.
También es importante considerar que el SAC puede variar dependiendo de tu empleo y los ingresos obtenidos durante el semestre.
No planifiques tus compras basándote en un monto aproximado sin antes verificar cuánto realmente recibirás.
¿Cómo evitar que las deudas arruinen tus fiestas de fin de año?
Disfrutar las fiestas no debería significar iniciar el año con pagos que afecten tu economía.
Para lograrlo, es fundamental poner límites antes de comprar y usar el crédito de forma consciente.
Evita financiar gastos que no sean imprescindibles
Antes de usar tu tarjeta de crédito, reflexiona si realmente necesitas ese producto y si podrás pagar sin descuidar tus compromisos.
No siempre es prudente adquirir deudas por cualquier compra.
Si no cuentas con dinero disponible para comprar algo, valora la opción de esperar, buscar alternativas más accesibles o reajustar tu presupuesto.
Esto cobra aún más relevancia si ya tienes otros pagos pendientes por cubrir.
Precaución con las promociones y los meses sin intereses
Las ofertas de fin de año suelen ser tentadoras, sobre todo cuando incluyen descuentos o facilidades de pago a plazos.
No obstante, es fundamental que examines las condiciones antes de realizar la compra.
En México, las opciones de meses sin intereses son útiles si se manejan con cuidado, pero cada pago mensual es un compromiso financiero que debes cumplir.
En Argentina, es importante prestar atención a las condiciones de las cuotas, incluyendo intereses y el costo financiero total.
Antes de aceptar cualquier oferta, verifica lo siguiente:
- El precio de contado.
- El precio total financiado.
- La cantidad de cuotas.
- Los intereses y cargos aplicables.
- Tu capacidad de pago mensual.
No siempre una promoción representa un ahorro si termina generando gastos que no puedes asumir.
Define un presupuesto para los regalos
Los regalos suelen ser una de las causas principales de gasto durante el mes de diciembre.
Para no pasarte del límite, establece un monto máximo y cúmplelo.
También puedes pensar en opciones como estas:
- Organizar intercambios con un tope de gasto.
- Elaborar regalos hechos a medida.
- Dividir el costo de un regalo familiar.
- Aprovechar descuentos que sean verificables.
- Comprar solo para quienes ya consideraste en tu presupuesto.
No es necesario gastar mucho para expresar cariño.
Lo esencial es que las celebraciones se ajusten a tu realidad económica, no al contrario.
Nuestra perspectiva
Pienso que planear los gastos de fin de año desde octubre es una de las mejores decisiones para quienes desean disfrutar las festividades sin que diciembre se convierta en un desafío económico.
Muchas veces, el problema no radica en comprar regalos, preparar una cena o viajar para reunirse con la familia.
El inconveniente surge cuando intentamos cumplir con todos esos compromisos al mismo tiempo, sin evaluar cuánto dinero tenemos realmente disponible ni qué gastos nos esperan después.
Por ello, considero que la planificación debe iniciarse con bastante anticipación antes de las festividades.
Evaluar los ingresos, planear las compras con anticipación y poner límites ayuda a tomar decisiones con mayor seguridad y calma.
También es esencial tener presente que el aguinaldo y el SAC no deben verse solo como dinero para gastar, sino como una oportunidad para administrar mejor tus finanzas.
Estos ingresos pueden servir para disminuir deudas, aumentar tus ahorros y preparar el presupuesto para el año siguiente.
Disfrutar las festividades no debería poner en riesgo tu estabilidad financiera en los meses posteriores.
No es necesario contar con un presupuesto perfecto ni ahorrar grandes sumas para empezar a planificar.
Lo esencial es conocer tus posibilidades, definir prioridades y ordenar tus gastos según tu situación personal.
Al final, el mejor regalo que puedes darte es iniciar el año con calma y sin deudas evitables que puedan afectar tu tranquilidad.