Protección médica estable y predecible.
Contratar un plan anual de seguro salud es una decisión estratégica para quienes desean estabilidad financiera y acceso continuo a servicios médicos.
A diferencia de coberturas temporales o renovaciones frecuentes, este tipo de plan ofrece protección constante durante doce meses completos.
Elegir bien implica analizar necesidades, presupuesto y beneficios reales, no solo el precio mensual.
¿Qué es un plan anual de seguro salud?
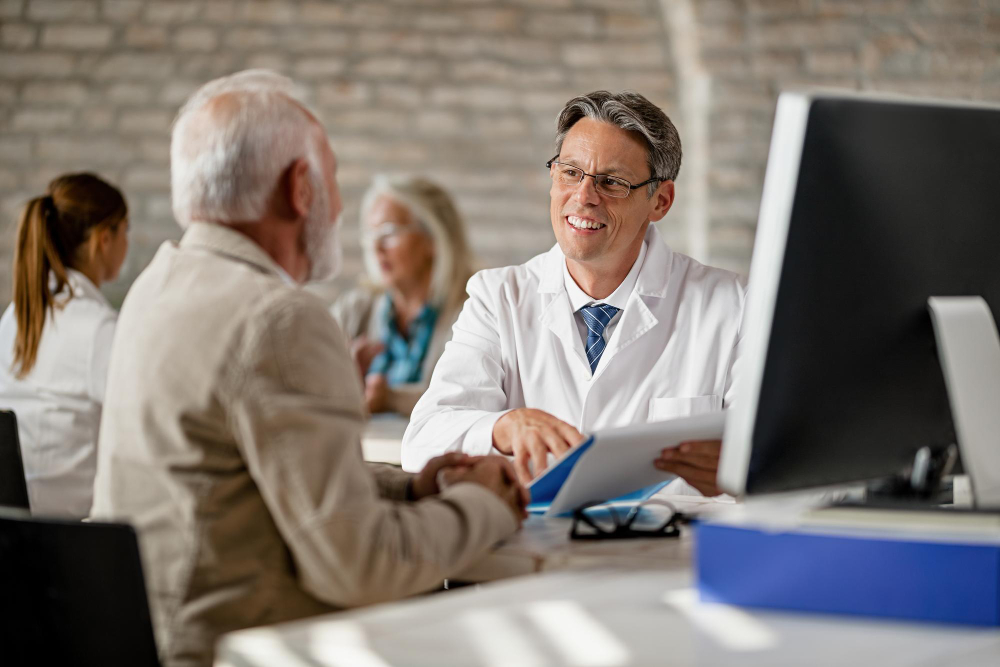
Un plan anual de seguro salud es un contrato de cobertura médica con vigencia de un año. Durante ese período, el asegurado cuenta con acceso a consultas, exámenes, hospitalización y otros servicios incluidos en la póliza.
El pago puede realizarse de forma mensual o anual, pero las condiciones se mantienen estables hasta la fecha de renovación.
Esta estabilidad permite planificar gastos y evitar cambios inesperados en coberturas esenciales.
Además, facilita la continuidad de tratamientos médicos sin interrupciones administrativas.
Ventajas de contratar un plan anual
Uno de los principales beneficios es la previsibilidad financiera. Al conocer el valor de la prima y las coberturas durante todo el año, es más fácil organizar el presupuesto familiar.
También suele haber descuentos cuando se opta por el pago anual completo.
Otra ventaja importante es la continuidad asistencial. El asegurado puede mantener médicos, clínicas y hospitales dentro de la red sin preocuparse por modificaciones frecuentes.
Esto resulta clave en tratamientos prolongados o seguimiento de enfermedades crónicas.
El plan anual también transmite tranquilidad emocional. Saber que cualquier imprevisto médico está cubierto reduce el estrés asociado a emergencias.
Esa sensación de respaldo es uno de los motivos más valorados por las familias.
Coberturas que debes analizar
Antes de contratar, revisa con detalle las coberturas incluidas. No todos los planes ofrecen las mismas condiciones, incluso si parecen similares en precio.
Es fundamental leer las cláusulas y exclusiones. Verifica si incluye consultas ilimitadas o con copago. Analiza la cobertura de exámenes especializados, cirugías y hospitalización. También considera servicios adicionales como atención preventiva y telemedicina.
Otro punto esencial es el período de carencia. Algunos procedimientos pueden requerir un tiempo mínimo de permanencia antes de estar disponibles. Comprender estas condiciones evita frustraciones futuras.
Cómo elegir el mejor plan para ti
El primer paso es evaluar tu perfil de salud. Si visitas médicos con frecuencia o tienes condiciones preexistentes, necesitarás mayor cobertura.
En cambio, si buscas prevención básica, puedes optar por un plan más sencillo.
También es importante analizar la red de prestadores. Asegúrate de que incluya hospitales y profesionales cercanos a tu domicilio o trabajo. La accesibilidad marca la diferencia en momentos urgentes.
Compara deducibles y copagos.
Un plan con prima más baja puede implicar mayores costos al usar servicios. El equilibrio entre precio y cobertura es clave. Revisa la reputación de la aseguradora.
Investiga opiniones de otros clientes y tiempos de respuesta ante autorizaciones. La calidad del servicio es tan relevante como el alcance del plan.
Aspectos financieros a considerar
El costo no debe evaluarse de forma aislada. Calcula cuánto gastarías sin seguro ante una emergencia médica.
Esa comparación revela el verdadero valor del plan anual. Considera también la inflación médica.
Los servicios de salud tienden a aumentar cada año. Un contrato anual ayuda a protegerte frente a subidas repentinas.
Si eliges pago anual adelantado, revisa posibles descuentos. Muchas aseguradoras ofrecen incentivos por esa modalidad. A largo plazo, puede representar un ahorro significativo.
Renovación y ajustes futuros
Al finalizar el año, la aseguradora propondrá la renovación. Ese es el momento ideal para revisar si el plan sigue adaptándose a tus necesidades. Tu situación personal puede haber cambiado.
Evalúa si utilizaste con frecuencia ciertos servicios. Si fue así, quizás convenga ampliar coberturas.
Si casi no usaste el plan, podrías optimizar costos. La revisión periódica evita pagar por beneficios innecesarios. También asegura que no falten coberturas esenciales.

Meses sin intereses: errores que debes evitar
¡No caigas en trampas financieras!Conclusión
Un plan anual de seguro salud no es solo un contrato, sino una herramienta de planificación.
Ofrece estabilidad, previsibilidad y respaldo ante situaciones inesperadas. Elegirlo con criterio implica analizar coberturas, costos y calidad de servicio.
Cuando se selecciona adecuadamente, se convierte en un aliado permanente para el bienestar personal y familiar. Invertir en salud es invertir en tranquilidad.
Y contar con protección durante todo el año es una decisión que puede marcar la diferencia en los momentos más importantes.